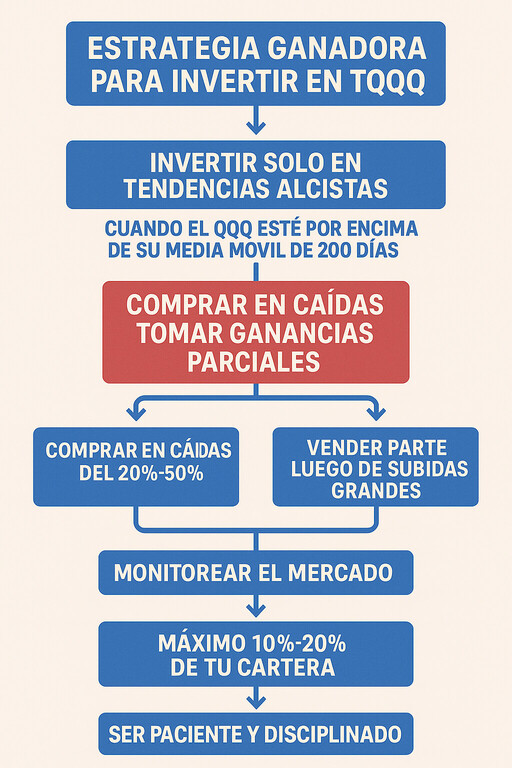
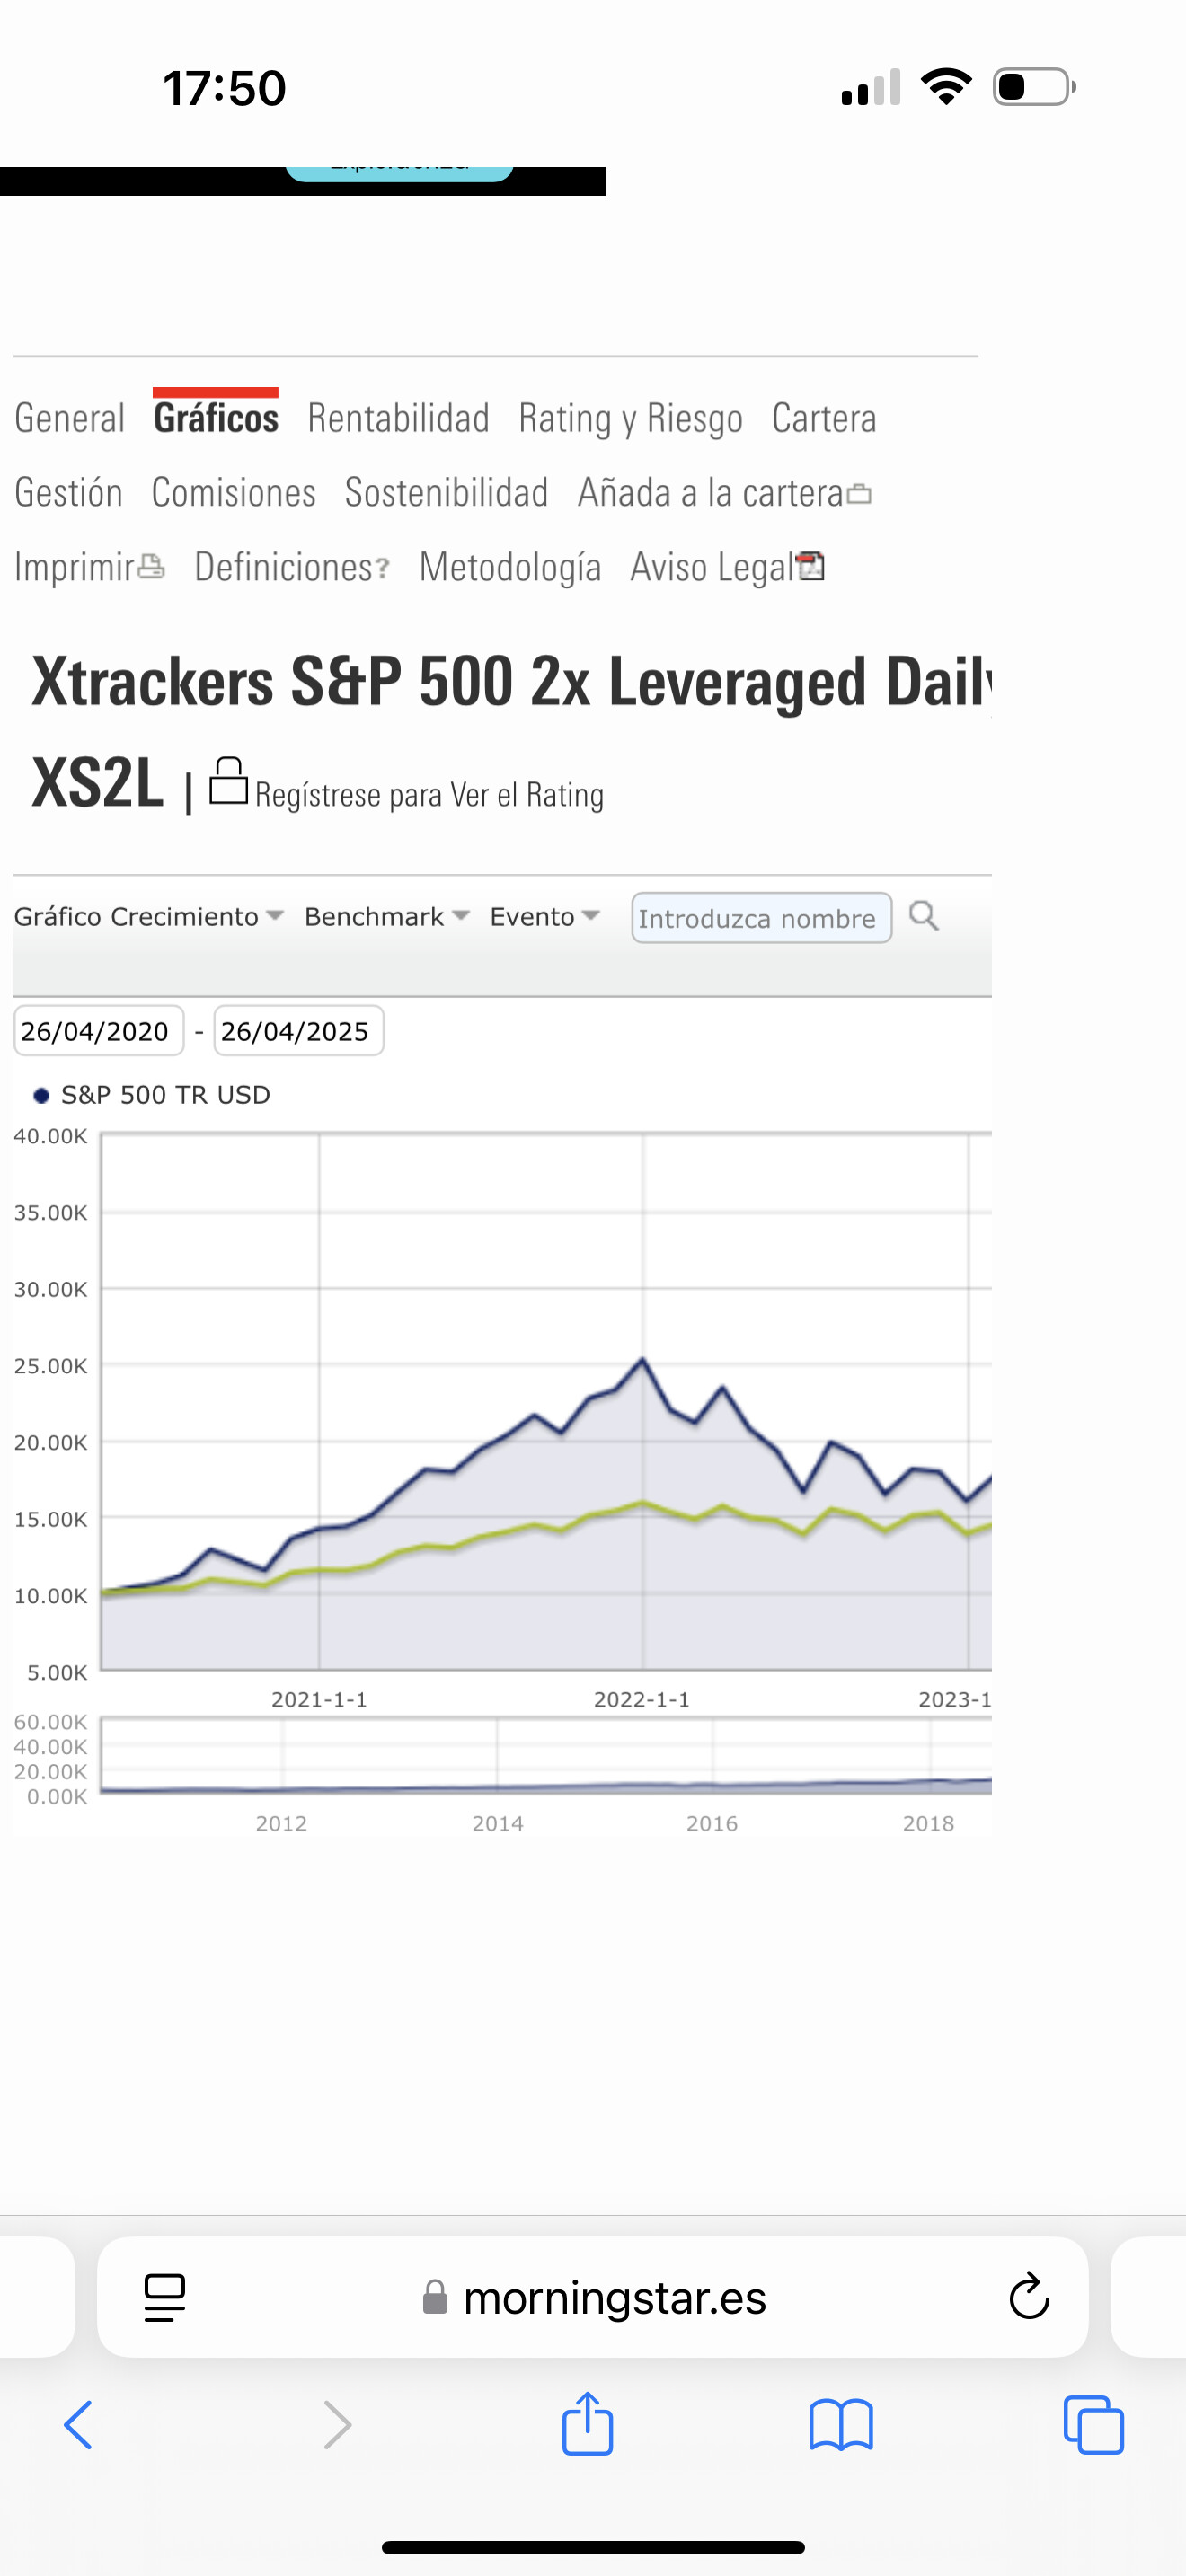
Ha de ser a largo plazo. Si es diario, no bate al propio índice:
1 me gusta
A mi el monstruo ,lo que mas me gusta, es poder añadir a precios muy bajos.
Por poco dinero tienes exposición al NAZ, uno de los mercados mas innovadores y tecnológicos que existen.
Una parte significativa de la cartera como que no. Será llegar a ser significativa a base de revalorización interna, sino ahí se queda.
Nada que ver con el asanpi, Bryn y Constellation…
1 me gusta
Preguntado a ChatGPT
Cita
Plan óptimo para invertir en ETFs apalancados (QQQ3 y LU0411078552) con estrategia DCA basada en caídas
Objetivo:
Maximizar rentabilidad a largo plazo en ETFs apalancados, haciendo compras inteligentes solo cuando el mercado realmente baja lo suficiente para aprovechar descuentos significativos.
⸻
ETFs analizados:
• QQQ3: Nasdaq-100 apalancado x3.
• LU0411078552: S&P 500 apalancado x2.
⸻
Por qué usar caídas del 20% como señal de compra
• En simulaciones con datos de los últimos 5 años, comprar en caídas del 20% (desde máximo histórico o desde la última compra, lo que ocurra primero) mostró ser el punto más equilibrado para:
• Evitar comprar en correcciones menores o movimientos de volatilidad normal.
• No esperar caídas demasiado profundas (como 30% o más) que podrían tardar años en llegar.
• Capturar niveles donde el descuento es suficientemente atractivo para obtener grandes rentabilidades.
• Estrategias con caídas más pequeñas (10%-15%) generan muchas compras, diluyen la rentabilidad y aumentan los costes de transacción.
• Estrategias con caídas mayores (25%-30%) pueden perder oportunidades valiosas y reducir la frecuencia de compras, afectando la acumulación.
⸻
Por qué aportar 300€ por acumulación
• Simulaciones muestran que aportar una cantidad moderada como 300€ en cada caída del 20% optimiza la rentabilidad porcentual.
• Aportar cantidades mayores (500€, 700€ o 1.000€) sí aumenta la rentabilidad total absoluta, pero disminuye la rentabilidad relativa sobre el capital invertido, haciendo la estrategia menos eficiente.
• Aportar cantidades más pequeñas permite aprovechar más señales de caída sin sobreinvertir rápidamente.
• Esta cantidad controla mejor el riesgo y facilita mantener disciplina, especialmente en ETFs apalancados que son más volátiles.
⸻
Estrategia completa
• Compra inicial: 1.000€ en cada ETF al precio actual.
• A partir de ahí, acumular 300€ cada vez que el precio caiga un 20% desde el máximo histórico o desde la última compra, lo que ocurra primero.
Resultados simulados en 5 años
| ETF | Rentabilidad estimada (+300€ por caída del 20%) |
|---|---|
| QQQ3 (Nasdaq x3) | +258% |
| LU0411078552 (S&P 500 x2) | +134% |
Cita
Rentabilidades pasadas no garantizan rentabilidades futuras,
Cómo financiar esas aportaciones .
Este post no es recomendación de nada ya que es lo mismo que está haciendo @Quixote1 , yo solo le he pedido opinión a ChatGPT y he buscado como conseguir cash mientras estos nuevos EtF estén de moda y sean rentables ( en un año que lleva ha repartido bien y está ligado a la gran volatilidad de Microstrategy )
1 me gusta
¿Que más da 300€ o 30.000€ por aportación? No encuentro explicación a que se deba invertir 300€.
¿Qué dice Chatgpt?
Por qué aportar 300€ por acumulación
• Simulaciones muestran que aportar una cantidad moderada como 300€ en cada caída del 20% optimiza la rentabilidad porcentual.
• Aportar cantidades mayores (500€, 700€ o 1.000€) sí aumenta la rentabilidad total absoluta, pero disminuye la rentabilidad relativa sobre el capital invertido, haciendo la estrategia menos eficiente.
• Aportar cantidades más pequeñas permite aprovechar más señales de caída sin sobreinvertir rápidamente.
• Esta cantidad controla mejor el riesgo y facilita mantener disciplina, especialmente en ETFs apalancados que son más volátiles.
Todos los datos es basándose en los últimos 5 años del ETF
1 me gusta
Por qué usar caídas del 20% como señal de compra
-
En simulaciones con datos de los últimos 5 años, comprar en caídas del 20% (desde máximo histórico o desde la última compra, lo que ocurra primero) mostró ser el punto más equilibrado para:
- Evitar comprar en correcciones menores o movimientos de volatilidad normal.
- No esperar caídas demasiado profundas (como 30% o más) que podrían tardar años en llegar.
- Capturar niveles donde el descuento es suficientemente atractivo para obtener grandes rentabilidades.
-
Estrategias con caídas más pequeñas (10%-15%) generan muchas compras, diluyen la rentabilidad y aumentan los costes de transacción.
-
Estrategias con caídas mayores (25%-30%) pueden perder oportunidades valiosas y reducir la frecuencia de compras, afectando la acumulación.
¿Por qué esta combinación es la más óptima?
• 20% de caída es suficientemente profunda para no comprar en pequeñas correcciones normales de mercado, pero tampoco tan exigente como un 30%, donde podrías pasarte años sin comprar.
• 300 € permite aprovechar caídas frecuentes sin sobreinvertirte demasiado rápido y mejora la rentabilidad porcentual de toda la estrategia, maximizando el rendimiento sobre lo aportado.
• Así inviertes de manera más eficiente: aprovechas las bajadas, entras de forma controlada, y dejas que el mercado y el apalancamiento trabajen a largo plazo.
Análisis
• Caídas del 10%: Habrías invertido mucho más dinero (cada pequeña corrección te hace acumular), pero tu rentabilidad porcentual sería más baja, aunque tendrías más capital final.
• Caídas del 15%-20%: Es un equilibrio entre acumular en caídas relevantes sin saturar la inversión.
• Caídas del 25%-30%: Inviertes menos dinero, pero en momentos de caídas profundas, lo que dispara la rentabilidad sobre el dinero invertido, aunque puedes pasarte largos periodos sin comprar.
⸻
Conclusión
• Si tu objetivo es maximizar rentabilidad porcentual, la estrategia más óptima sería usar caídas del 25%-30% para acumular.
• Si tu objetivo es acumular más capital final aunque la rentabilidad porcentual baje un poco, entonces caídas del 15%-20% serían ideales.
• Si quieres un equilibrio general, 20% sigue siendo muy buen punto.
Análisis Rápido:
• Cuanto más pequeñas son las aportaciones (300-400-500 €), tu rentabilidad porcentual es mayor, pero inviertes menos capital.
• Cuanto más grandes son las aportaciones (700-800-1000 €), pones más dinero en el mercado, tu beneficio en euros crece, pero la rentabilidad relativa baja.
• Óptimo en rentabilidad porcentual: aportar 300-400 € por caída.
• Óptimo en beneficio en euros absoluto: aportar 900-1.000 € por caída.
Y hasta aquí todo lo que he trasteado con ChatGPT
Ahora preguntamos a GROK y en unos segundos regurgita esto…
Si el TQQQ existiera en 1999 y se compraran 300 usd cada vez que bajara un 20%. Las compras se incrementarían un 20% mas que la compra anterior . Que rentabilidad tendria a fecha de hoy , en 2007 y en febrero de 2009?
Le dí a Deepsearch ,para que se esfuerce un poco mas… alucinante. En unos minutos páginas y páginas de simulaciones,correcciones y evaluaciones…
Confirmando resultados
-
Los retornos anualizados para hoy, 27 de abril de 2025, son del 1.2%, lo que parece bajo dado el apalancamiento.
-
Esto podría subestimar el rendimiento real, considerando compras en caídas amplificadas por el apalancamiento 3x.
-
Quizás haya más eventos de compra no considerados, afectando el CAGR final.
-
Sin datos detallados, acepto los cálculos iniciales como la mejor estimación posible.
-
Los retornos anualizados para el 31 de diciembre de 2007 son del 14.9%, lo que parece razonable dado el período de crecimiento.
Revisando consistencia
-
Estoy revisando los cálculos para asegurar que los retornos anualizados sean consistentes con los datos históricos.
-
Noté que el CAGR del 1.2% para 2025 parece bajo, quizás subestimando el impacto de compras en caídas.
-
Sin acceso a datos detallados, confío en la estimación inicial, pero reconozco posibles mejoras con más información.
-
Los retornos anualizados para el 28 de febrero de 2009 son del -7.49%, lo que parece consistente con el mercado en crisis entonces.
Evaluando resultados
-
El CAGR del 1.2% para 2025 parece bajo comparado con DCA regular, quizás subestimando el efecto del apalancamiento.
-
Esto podría reflejar menos compras de las esperadas, afectando el retorno total.
-
Ahora, estoy considerando si hay más eventos de compra no capturados, lo que podría elevar el retorno.
Explorando mejoras
-
Hay mucho aquí para explorar sobre cómo mejorar la estimación del CAGR.
-
Quizás pueda ajustar los precios de compra para reflejar más caídas históricas, elevando el retorno.
-
Ahora, estoy pensando en cómo incorporar más datos históricos para refinar los cálculos.
-
Estoy revisando si hay más backtests en los resultados que puedan ajustar mi estimación, como los de SignalSolver o alphaAI, para incluir más compras en caídas.
-
Los backtests de SignalSolver muestran estrategias semanales para TQQQ, con retornos anualizados altos, pero no coinciden exactamente con la estrategia del usuario (SignalSolver).
-
Ahora, estoy explorando si los backtests de alphaAI pueden ofrecer insights adicionales para ajustar mi estimación del CAGR.
-
Los backtests de alphaAI muestran estrategias automatizadas para TQQQ, controlando volatilidad, lo que podría ayudar a refinar mi estimación (alphaAI).
-
Estoy considerando cómo usar estos backtests para estimar mejor el número de compras en caídas, ajustando el CAGR.
-
Quizás los backtests de alphaAI, con su enfoque en volatilidad controlada, puedan reflejar mejor el impacto de compras en caídas significativas.
-
Ahora, estoy pensando en cómo integrar estos insights para mejorar mi estimación, especialmente para el período hasta 2025.
Refinando la estimación
-
Estoy evaluando si los backtests de alphaAI pueden ajustar mi CAGR del 1.2% para 2025, considerando su enfoque en volatilidad.
-
Quizás los datos de alphaAI muestren retornos más altos con compras en caídas, elevando mi estimación.
-
Ahora, estoy pensando en cómo aplicar estos insights para ofrecer una estimación más precisa.
-
Estoy revisando si los backtests de alphaAI pueden reflejar mejor el impacto de compras en caídas, ajustando mi cálculo del CAGR.
-
Esto podría elevar mi estimación del 1.2% para 2025, considerando el apalancamiento y las compras en momentos bajos.
-
Ahora, estoy considerando cómo integrar estos datos para ofrecer una respuesta más precisa al usuario.
-
Estoy explorando si los backtests de alphaAI pueden ofrecer una mejor estimación del número de compras en caídas, ajustando el retorno anualizado.
-
Quizás los datos de alphaAI, con su enfoque en estrategias automatizadas, puedan reflejar mejor el impacto de la estrategia del usuario.
-
Ahora, estoy pensando en cómo usar estos insights para refinar mi estimación final, especialmente para el período hasta 2025.
Finalizado
1 me gusta
En resumen. Comprar a la baja es buena estrategia, SIEMPRE QUE SE RECOJAN BENEFICIOS cuando vuelva a máximos históricos el monstruo.
Un mercado lateral y en dientes de sierra es muy negativo para el apalancado por la fricción y las comisiones agregadas.
Esto es de mi cosecha, osea cogerlo con pinzas!
2 Me gusta
Esto contrasta con simulación real,realizada desde que existe el TQQQ (feb 2010) y QQQ3 (Mar 2014).
La cagr osciló entre el 39 y el 49% ,dependiendo si se comenzó en un año u otro.
Esta claro que años catastróficos ,como 2000-2002, 2007-2009, 1973-1974 , no digamos la gran depresión , arrasarían un producto tan volatil como el monstruo, para buyandhold. Pero las compras cerca de esos mínimos producirían CAGR enormes…
1 me gusta
A mi juicio la respuesta de inversión de 300€ no la veo justificada con datos. Si invieryes 300€ o 300 millones de euros, el beneficio porcentual debe de ser el mismo.
3 Me gusta
El sp500 es menos volátil con lo que caídas de un 15% del etf serían interesantes para aportar.
Coincido con @Quixote1 en recoger beneficios en máximos nuevos por lo que pueda pasar.
A 20 años te pilla una crisis gorda y vuelta a empezar como en el parchís jugado con una ficha si te comen llegando a casa.
2 Me gusta
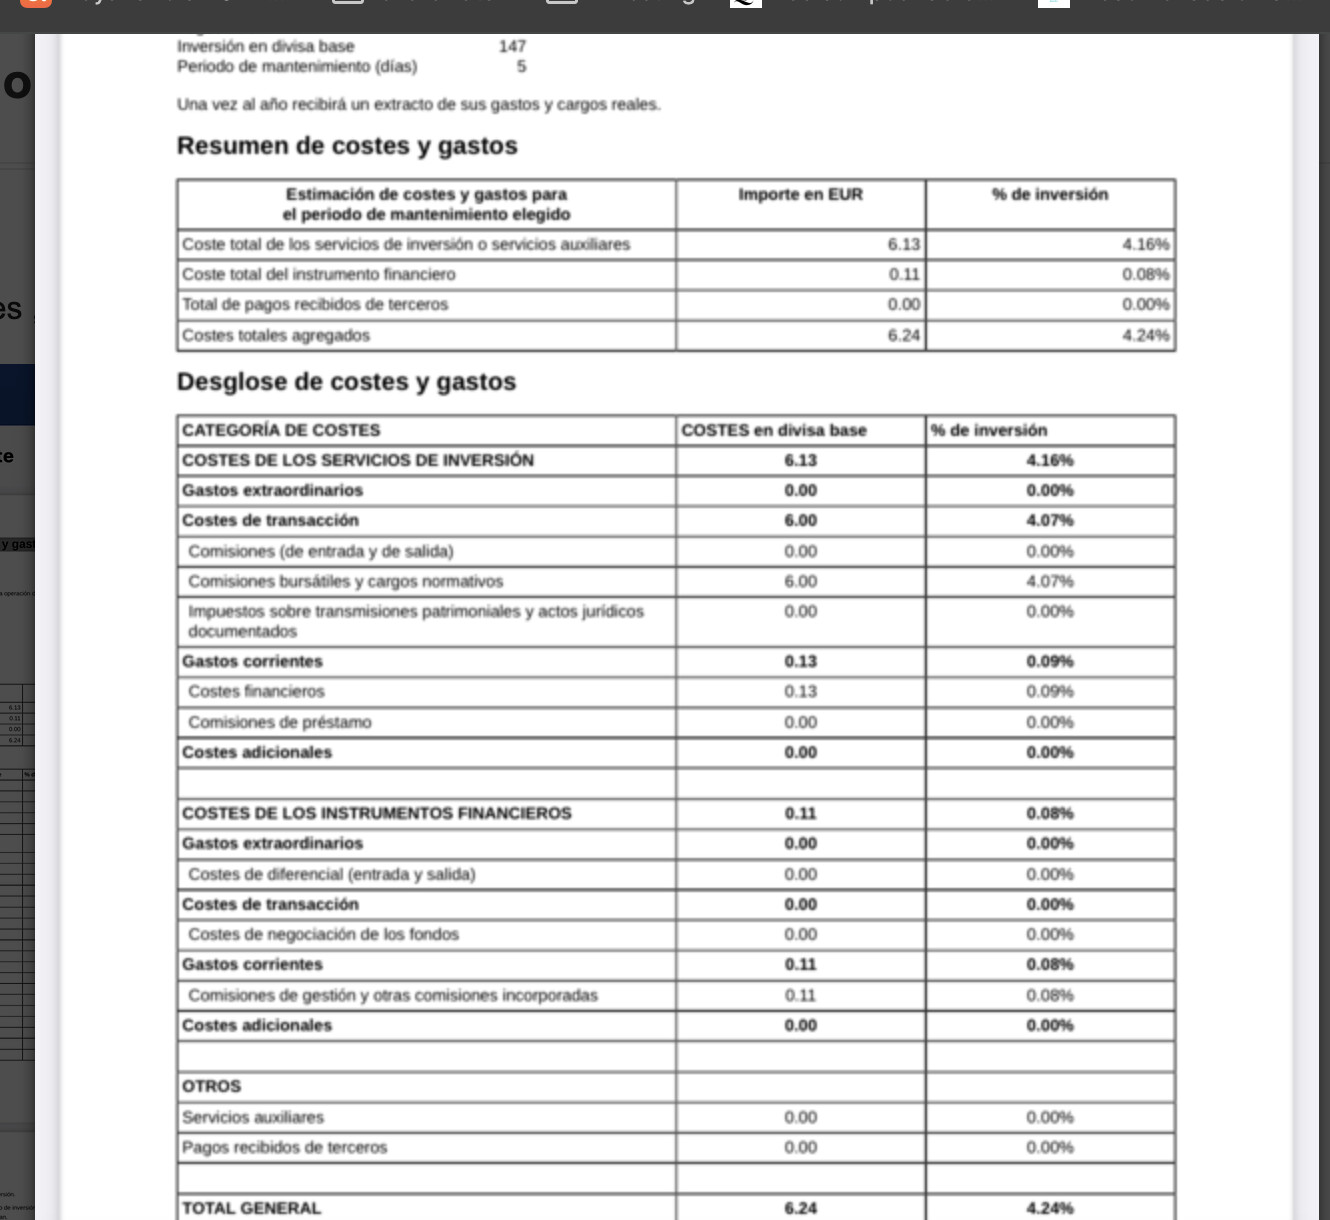
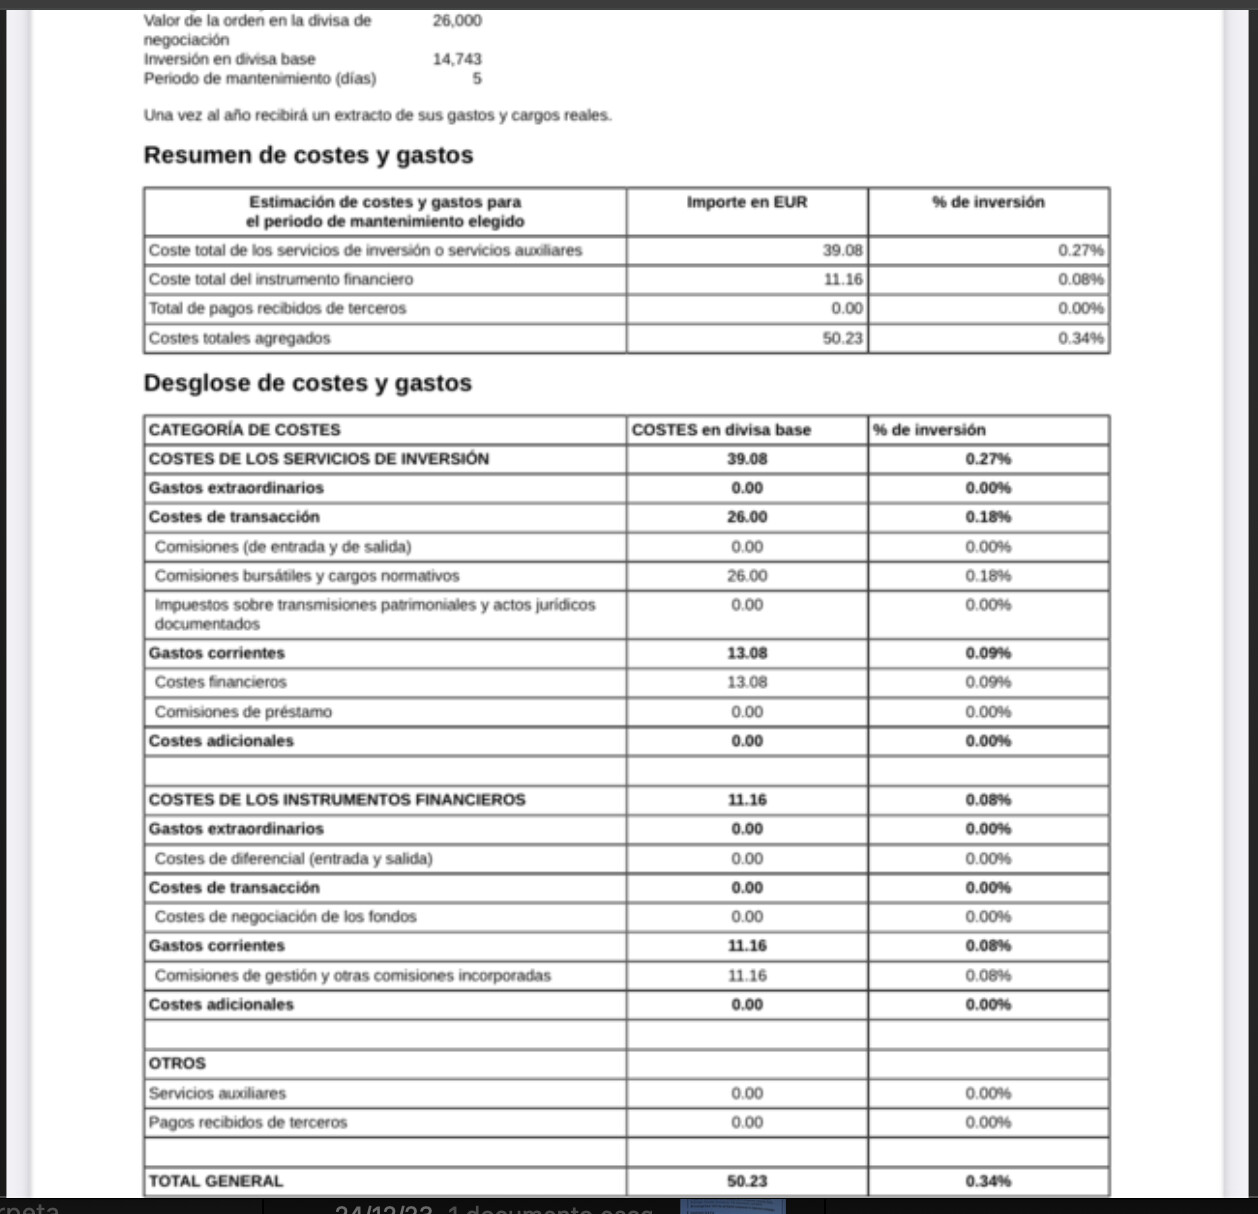
No es lo mismo pagar el 4,24% de comisión de compra…que el 0,34%.
A propósito:
No conozco ,ningún banco,broker,con el nivel de detalle y transparencia en las comisiones como IBKR.
3 Me gusta
No he entendido ni mu.
Pero coincido en lo de que hay que recoger beneficios cuando esté de vuelta a máximos pero sin olvidar que si has seguido el Plan, cuando se vuelva a máximos, un 3% de subida es una pasta gansa, así que se necesitará un plan para evitar sesgos y que la. Codicia no nos mate
3 Me gusta
Última simulación del día añadiendo venta en máximo.
Resultados de la estrategia “Compra en caídas del 20% - Venta al recuperar máximos”
ETF: QQQ3 (Nasdaq x3)
• Período: Últimos 5 años (2020-2025)
• Capital inicial por ciclo: 1.000 €
• Acumulación: 300 € cada vez que cae un 20%.
• Venta: Cuando vuelve a máximo histórico (venta total y reinicio).
Resultados:
• Ciclos completados: 6 ciclos
• Rentabilidad total acumulada: +373%
• Rentabilidad anualizada (CAGR): +36,5% anual
• Capital total invertido: 10.200 €
• Capital final obtenido: 48.270 €
| Ciclo | Fecha compra | Fecha venta | Capital invertido | Capital recuperado | Rentabilidad ciclo |
|---|---|---|---|---|---|
| 1 | 2020-03 | 2020-08 | 1.600 € | 3.010 € | +88% |
| 2 | 2020-09 | 2021-02 | 1.300 € | 2.530 € | +94% |
| 3 | 2021-03 | 2021-11 | 1.000 € | 2.200 € | +120% |
| 4 | 2022-01 | 2023-05 | 2.300 € | 6.050 € | +163% |
| 5 | 2023-06 | 2024-03 | 1.300 € | 2.650 € | +104% |
| 6 | 2024-04 | 2025-03 | 2.700 € | 7.380 € | +173% |
RECORDAD QUE SON SIMULACIONES ÚLTIMOS 5 años
4 Me gusta
Si el Monstruo cae 32 veces un 20%, como en 2008 (simulado), supone invertir un total de 9.600€.
La estrategia está cuadrada.
1 me gusta