Yo tengo claro, que en el futuro no muy lejano, habrán ordenadores y redes de datos no conectadas a Internet (para evitar ataques de IA).
1 me gusta
Creo que eso no es posible ya. Que me corrija @kr1pt0man .
Las empresas de Ciberseguridad tienen un reto, pero a la vez ofrecen una solución a los gobiernos.
No es lo mismo una Cybersecurity en USA, que en Cuba. Así que ganarán los que tengan el poder económico, como siempre.
Según estos cálculos, si yo empecé en 1994 les tocará a mis nietos transformarla en una multinacional de última generación.
3 Me gusta
NVIDIA ESTÁ COMPRANDO SUS PROPIOS CHIPS Y LLAMÁNDOLO INGRESO
Y tu cuenta de jubilación está sosteniendo secretamente la bolsa.
Este esquema sale literalmente del manual de Enron…
En enero de 2026, se creó un vehículo de propósito especial llamado Valor Compute Infrastructure con un solo propósito:
Comprar chips de Nvidia para que Nvidia pudiera registrar la venta como ingreso.
Valor recaudó $5.4 mil millones y compró más de 100,000 GPUs GB200 de Nvidia.
Pero $1.9 mil millones de ese dinero vinieron DE la propia Nvidia.
Nvidia invirtió $1.9 mil millones en la empresa fantasma, luego vendió a esa misma empresa fantasma $5.4 mil millones en sus propios chips y registró cada dólar como ingreso.
Es como la Girl Scout cuyo papá compró todas las galletas y luego ella gana el concurso de ventas porque Papá fue el cliente. Excepto que esta Girl Scout es una empresa de un billón de dólares y la venta de galletas es de $5.4 mil millones.
Pero se pone MUCHO peor:
Los $3.5 mil millones restantes en financiamiento vinieron de Apollo Global Management. Apollo estructuró la deuda, la empaquetó en valores y luego vendió esos valores a Athene.
¿Y adivina quién es Athene? La propia subsidiaria de seguros de Apollo. La que vende anualidades fijas a jubilados estadounidenses como productos de jubilación seguros y conservadores.
Sigue la cadena:
Nvidia financia una empresa fantasma con $1.9 mil millones. La empresa fantasma compra $5.4 mil millones en chips de Nvidia. Apollo financia los $3.5 mil millones restantes. Apollo vende la deuda a su propio brazo de seguros. Ese brazo de seguros lo empaqueta en productos de anualidades y lo vende a jubilados que piensan que están comprando algo seguro.
Los jubilados no tienen idea de que sus ahorros para la jubilación ahora están respaldados por 100,000 chips de computadora sentados en algún centro de datos que valdrán centavos de dólar en tres años.
Ahora mira lo que está pasando dentro de Athene:
$74.2 mil millones en reservas de EE.UU., pero $217 mil millones en activos han sido transferidos a una aseguradora cautiva con sede en Bermudas, fuera de la supervisión regulatoria normal de EE.UU.
$103 mil millones de ese portafolio (aproximadamente el 35%) se clasifican como activos de Nivel 3. Eso significa que no hay un precio de mercado observable.
Estos activos se valoran con modelos internos, no con mercados reales.
¿Y encima de todos esos activos sin precio? Un apalancamiento de 16.6x.
Si te están viniendo flashbacks de 2008, deberías.
En ese entonces eran hipotecas empaquetadas en valores que nadie entendía, vendidas a inversores que no tenían idea de lo que estaban sosteniendo, calificadas como seguras por agencias que nunca miraron bajo el capó.
Hoy son valores respaldados por GPUs. Chips de computadora empaquetados en instrumentos de crédito estructurados, enrutados a través de una subsidiaria de seguros offshore y vendidos a ti como un producto de jubilación.
El colateral son 100,000 GPUs arrendadas a un solo cliente a través de una subsidiaria de xAI. Si xAI deja de hacer pagos de arrendamiento por cualquier razón —angustia financiera, un cambio en la estrategia, lo que sea— toda la estructura se desmorona.
Y Nvidia lanza nuevas arquitecturas cada año, por lo que cada generación entrega dramáticamente más cómputo por vatio. Un arrendamiento de 5 años en tecnología que queda obsoleta en 2 años crea un desajuste que debería aterrorizar a cada titular de anualidad en América.
Cada paso en esta cadena es técnicamente legal. El SPV es legal, el arrendamiento es legal, la participación accionaria de Nvidia es legal, la titulización es legal y la transferencia a Bermudas es legal.
Pero la legalidad y la legitimidad no son lo mismo.
He visto cada truco que Wall Street ha usado alguna vez en mis 45 años haciendo esto.
Y lo que estoy viendo ahora es un conducto que toma el riesgo de infraestructura de IA, lo lava a través de 8 capas de ingeniería financiera y lo deposita en las cuentas de jubilación de estadounidenses que nunca acordaron financiar los centros de datos de Elon Musk.
En 2008 eran valores respaldados por hipotecas.
En 2026 son valores respaldados por GPUs.
Activo diferente. Misma codicia. Con el mismo final.
Esto no lo vi venir …venderse a si misma..
No sé si será verdad, pero a mi que una empresa tan grande crezca al 50% cada año, me genera serias dudas sobre la viabilidad del negocio.
1 me gusta
Ya.
Si nos damos cuenta Space X, este último mes,dejó de crecer. Pérdidas de rigor. El FCF no creo que sea + y sale a 100 veces ventas (la triste Berkshire cambia manos a 3 veces).
“Fabrica” centros de datos de IA,por lo que yo nunca pagué 1 centavo y conexión a internet en entornos de baja densidad poblacional,por lo que yo tampoco pague nada.
Osea, mientras Hensen y Musk sigan sacando esos videos tan majos de ciencia ficción. el mercado aguanta…
A mi no se me puede hacer caso pues soy tan dinosaurio como Buffett o mas…
Viene con subidas tras otros excelentes resultados:
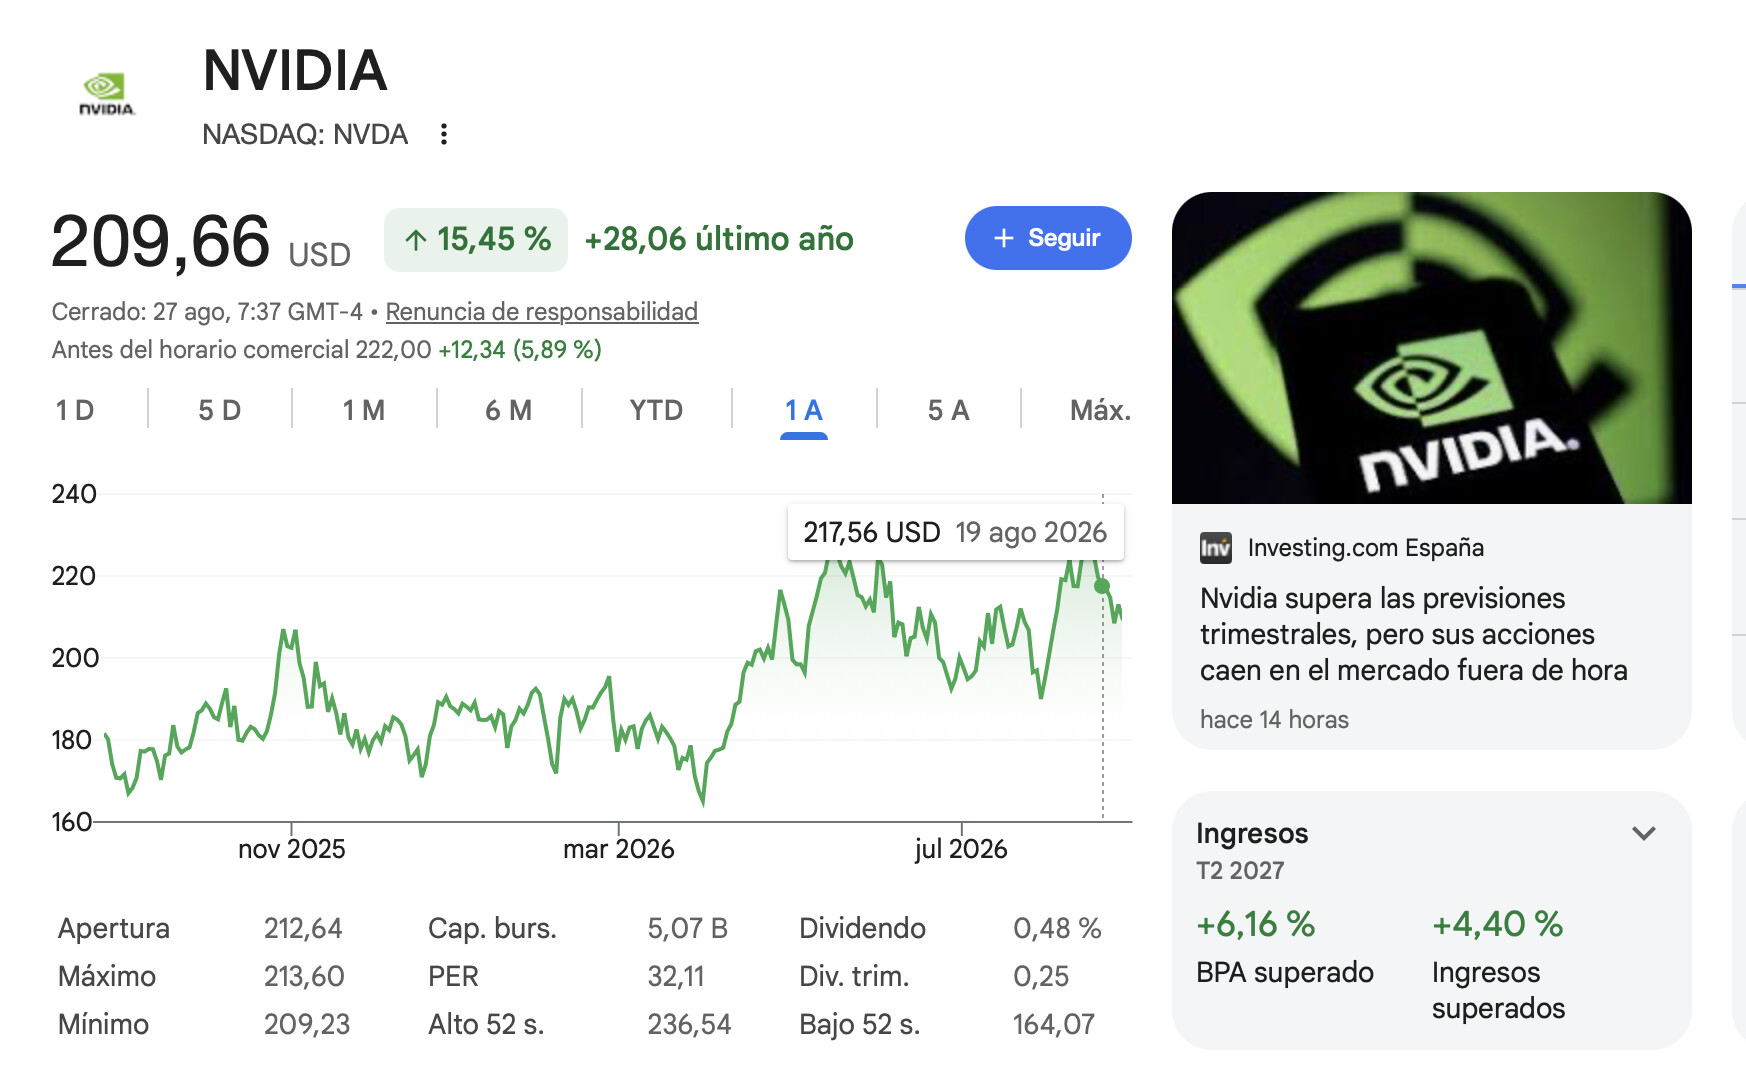
A mi me da mala espina. Creo que están contando todos los pedidos futuros como ingresos y en algún momento la competencia puede hacer que la tortilla se gire. Y ya es la empresa más grande del mundo…
1 me gusta
Todos sabemos que existen los ciclos. Lo que no sabe nadie es cuando se van a producir los cambios en los mismos.
Lo que sí tengo claro, es que siempre hay oportunidades en el mercado con cierto control del riesgo.
@Quixote1 Había un Monstruo inverso. ¿No? Por tener la escopeta armada.
2 Me gusta
Todos quieren formar parte de la revolución de la IA.
Todos tendrán que participar en esta transformación de la computación.
Y todos tendrán que construir la infraestructura.
— Jensen Huang, CEO de Nvidia
2 Me gusta
Hay varios
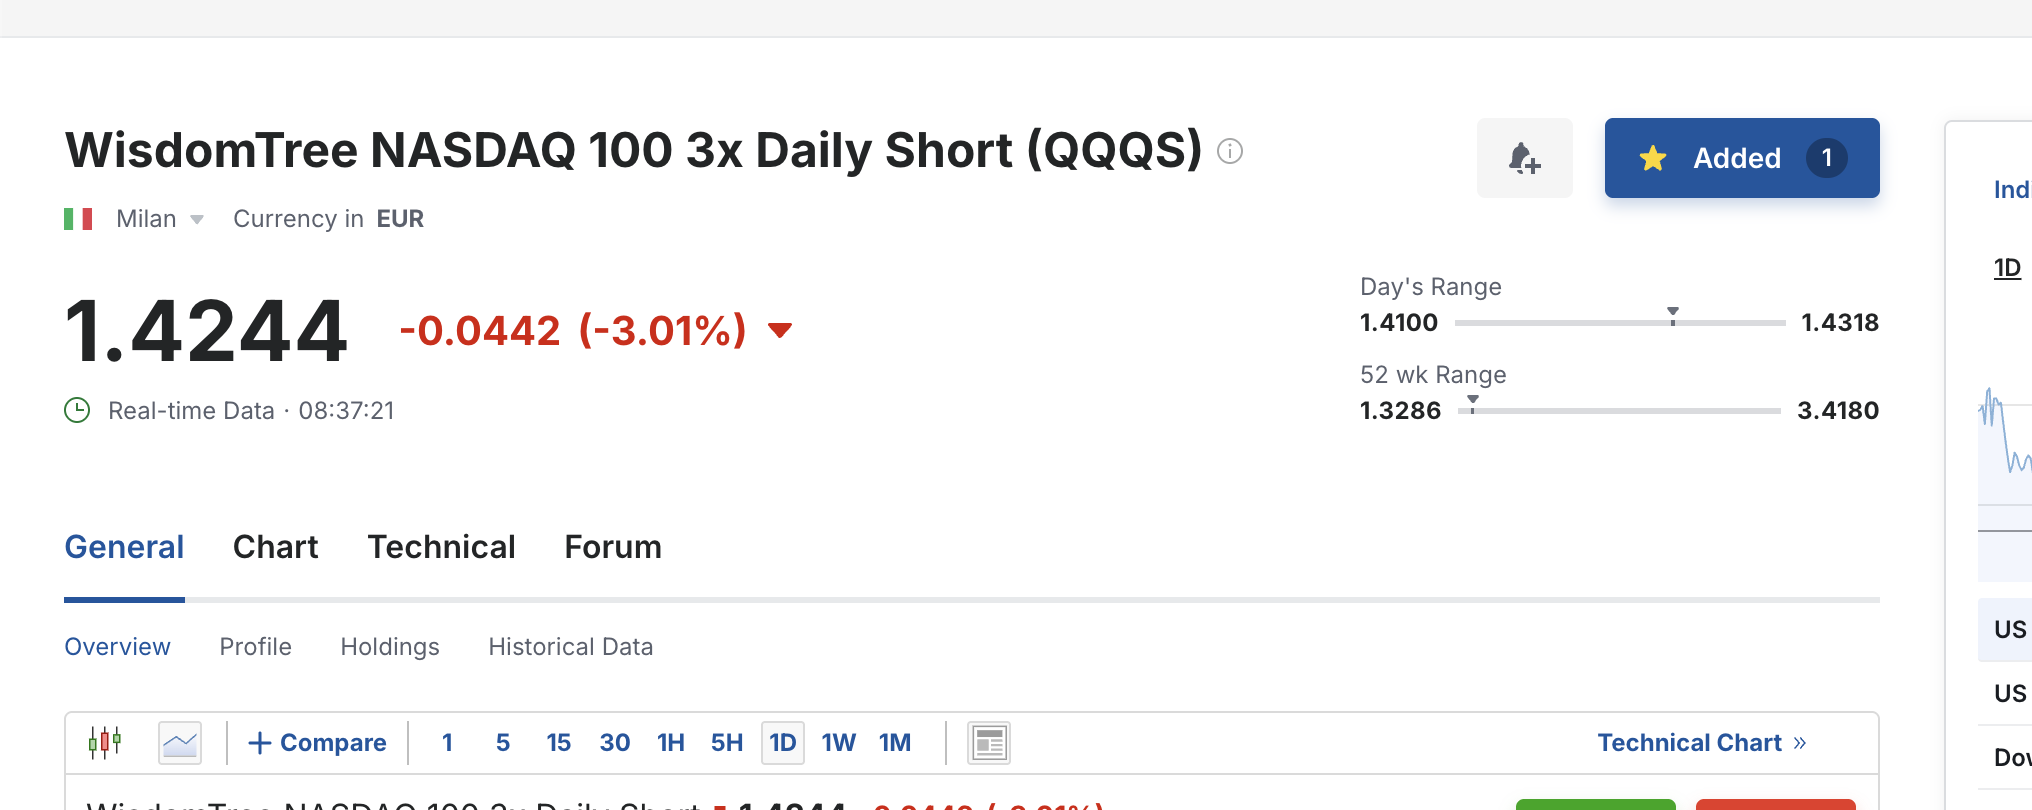
En este voy perdiendo el 41,8%

En este solo el -4,8%
Estos productos son para masoquistas redomados…
2 Me gusta
Ten en cuenta que en los seguros de decesos, lo más cercano que tenemos, la pérdida latente es siempre del 100%.
El coste real de coste (producción) para una funeraria por un servicio básico de incineración oscila entre 400 € y 800 €, a pesar de que el precio de venta al público para las familias sin seguro se sitúa entre los 1.500 € y 3.700 € . Las empresas funerarias operan con márgenes de beneficio muy amplios, a menudo superiores al 300%, debido al monopolio encubierto en los tanatorios y los acuerdos directos con las aseguradoras de decesos. [1, 2, 3, 4, 5, 6]
2 Me gusta
La tramitación de la documentación que no es poca, también tiene un precio.
La tramitación de la documentación directamente es un robo. El certificado médico de defunción lo emite el doctor/a gratuitamente. El trámite en el Registro Civil es gratuito.
Literal de defunción, ultimas voluntades y certificado de seguros de vida.
Los servicios hay que pagarlos. Que no hay low cost y apenas competencia está claro porque ninguna o casi quiebra. Además las grandes aseguradoras como Maphre etc, en cuanto pueden, compran pequeñas o no tan pequeñas funerarias.
Nvidia +7% y Burry sigue burro?
Nasdaq a poco más de un 1% de sus máximos.
1 me gusta
En los pocos momentos en la vida, que pagas un poco de más sin rechistar y lo saben.
1 me gusta
Ya lo vimos en este hilo:
Es un negocio de MUERTE.
Gratis
3,86 euros
3,86 euros
1 me gusta
Es uno de los peores momentos de tu vida, y las aseguradoras se aprovechan.
¿Qué pasa si le dijeras al hospital que se arreglen ellos con el muerto?
¿O qué no vas a pagar un euro??