Cuidado con el FOMO Emilio.
Eso está superado. Las primeras las compré en 2016.
Ahora ya tengo demasiadas. Cuando vuelvan a máximos, me iré desprendiendo, cual diabético se desprende de los helados de postre.

Aún con todas las caídas, es casi un 3 bagger.
4 Me gusta

Parece que Eli gusta más que Novo.
https://www.eleconomista.es/mercados-cotizaciones/noticias/13997407/07/26/eli-lilly-consolida-su-liderazgo-contra-novo-nordisk-en-la-industria-de-la-obesidad.html
1 me gusta
Crees que eso será siempre así?? O se volverá a dar la vuelta en algún momento??


Parece que el sufrimiento no acaba.
Antes eran las patentes y los genéricos.
Ahora son los péptidos. Imposibles de regular y a perrona el metro….
Monstruo!, que voy!
2 Me gusta
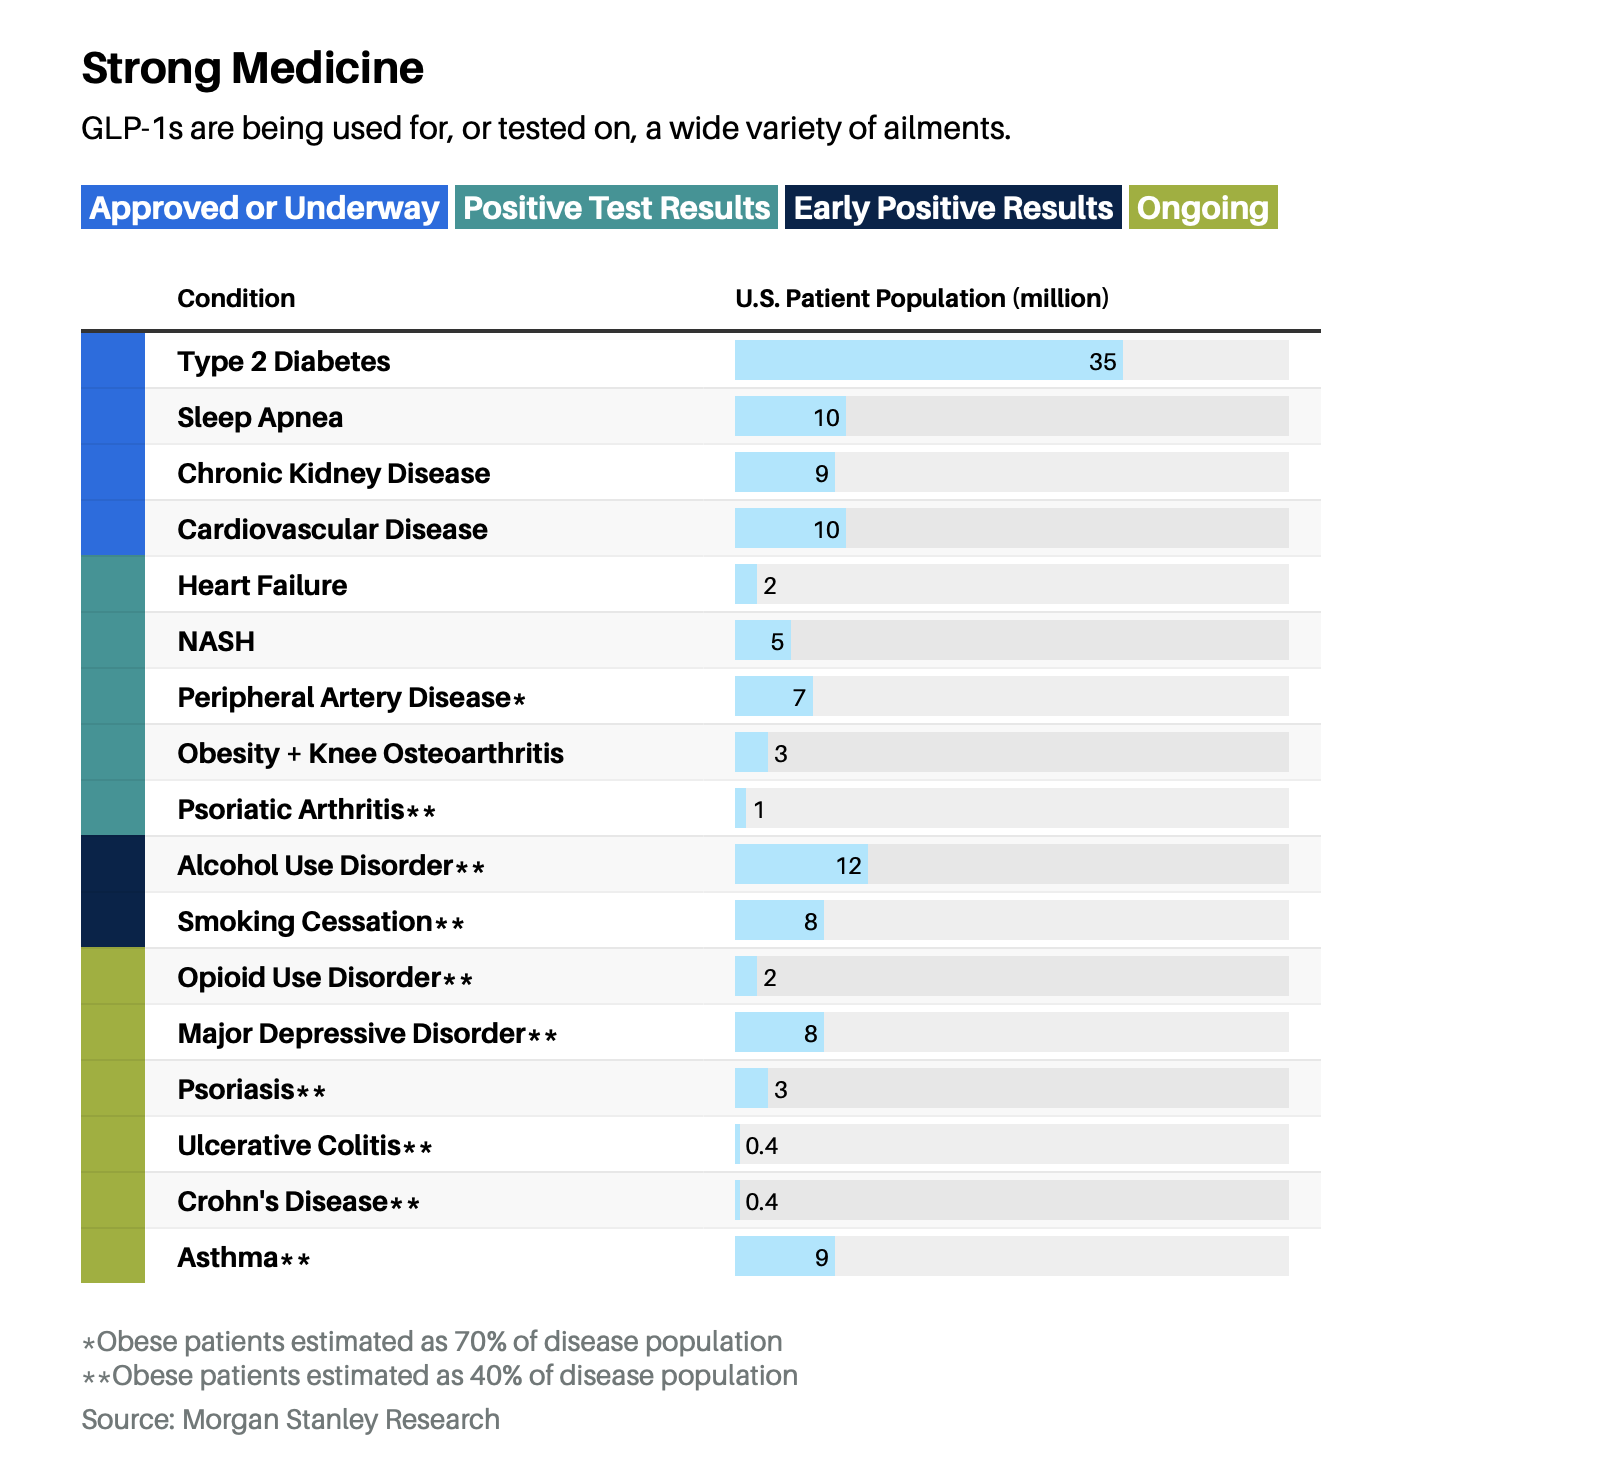
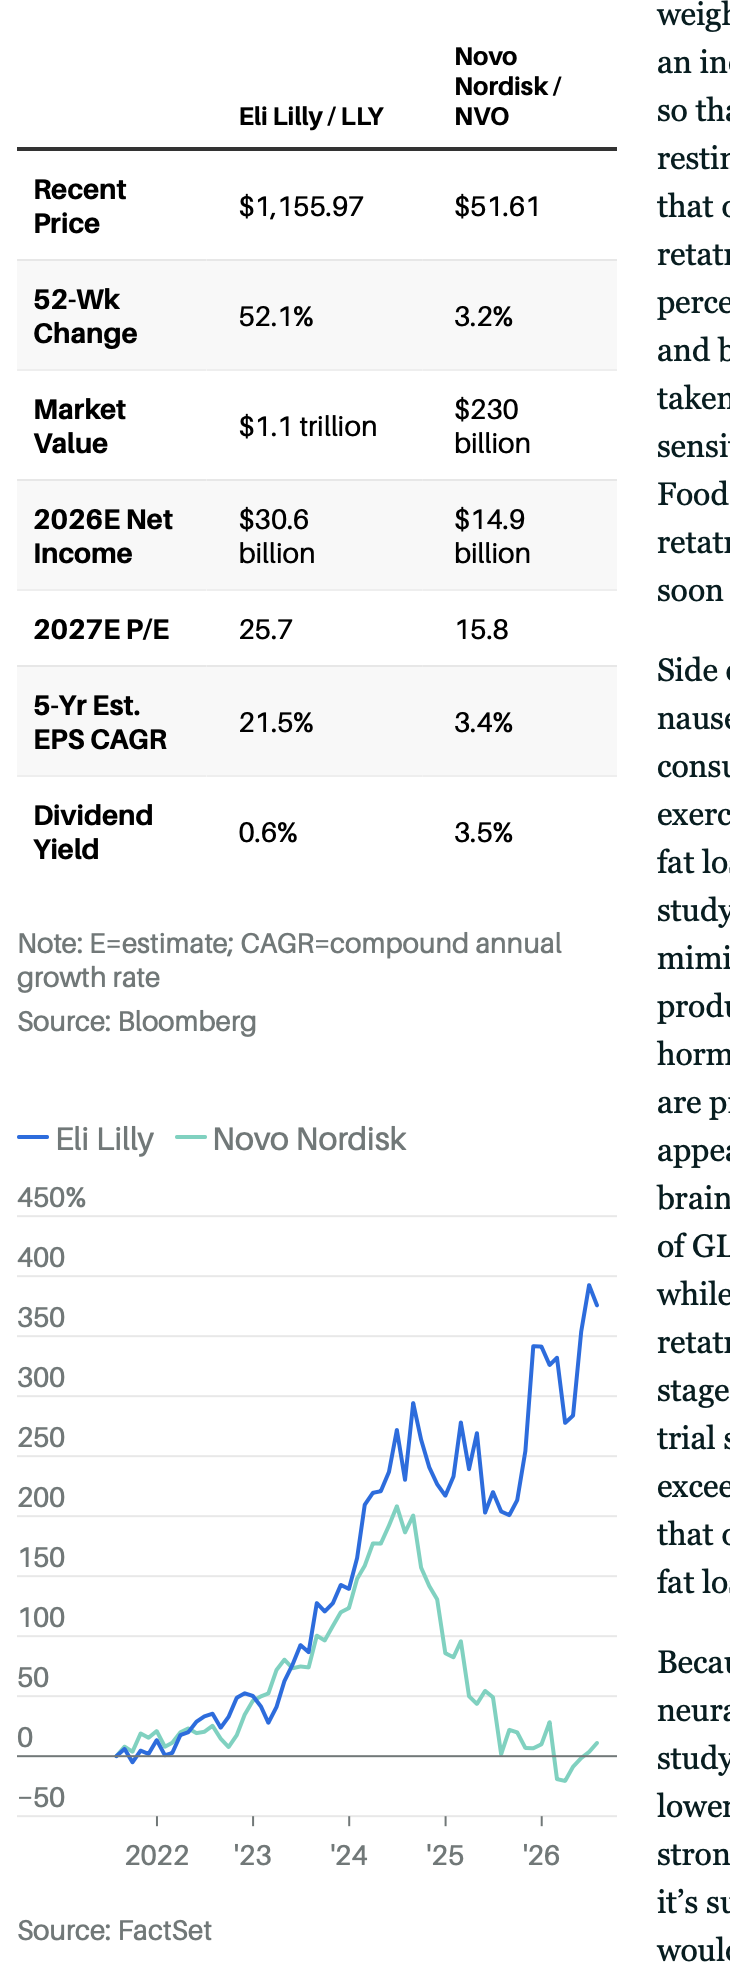
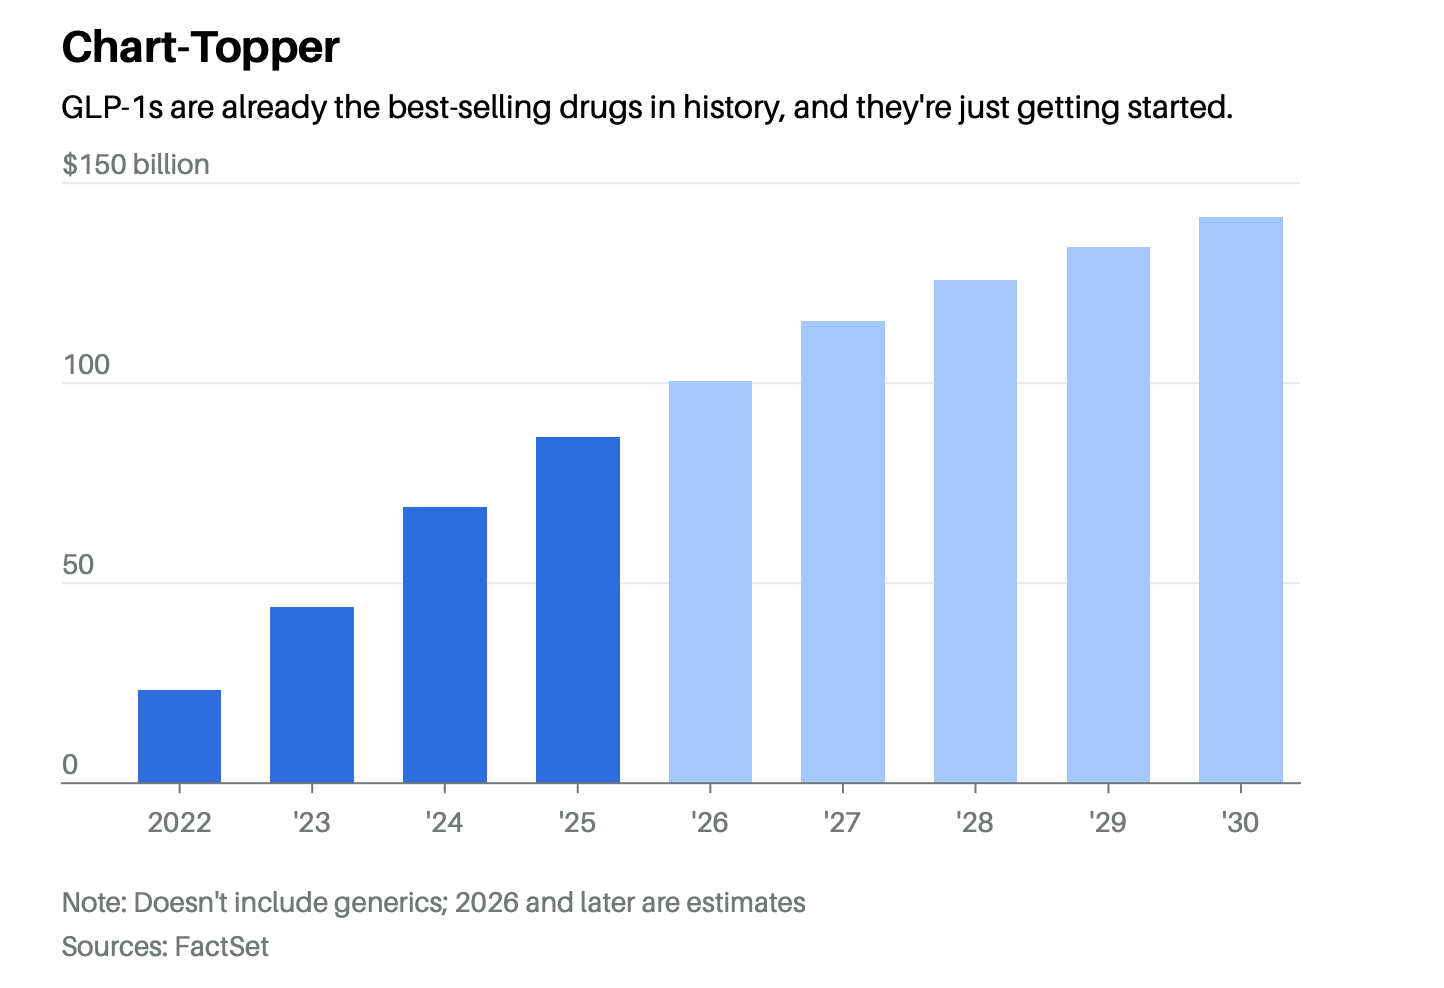
1 me gusta
Siempre nos quedará el dividendo…
1 me gusta
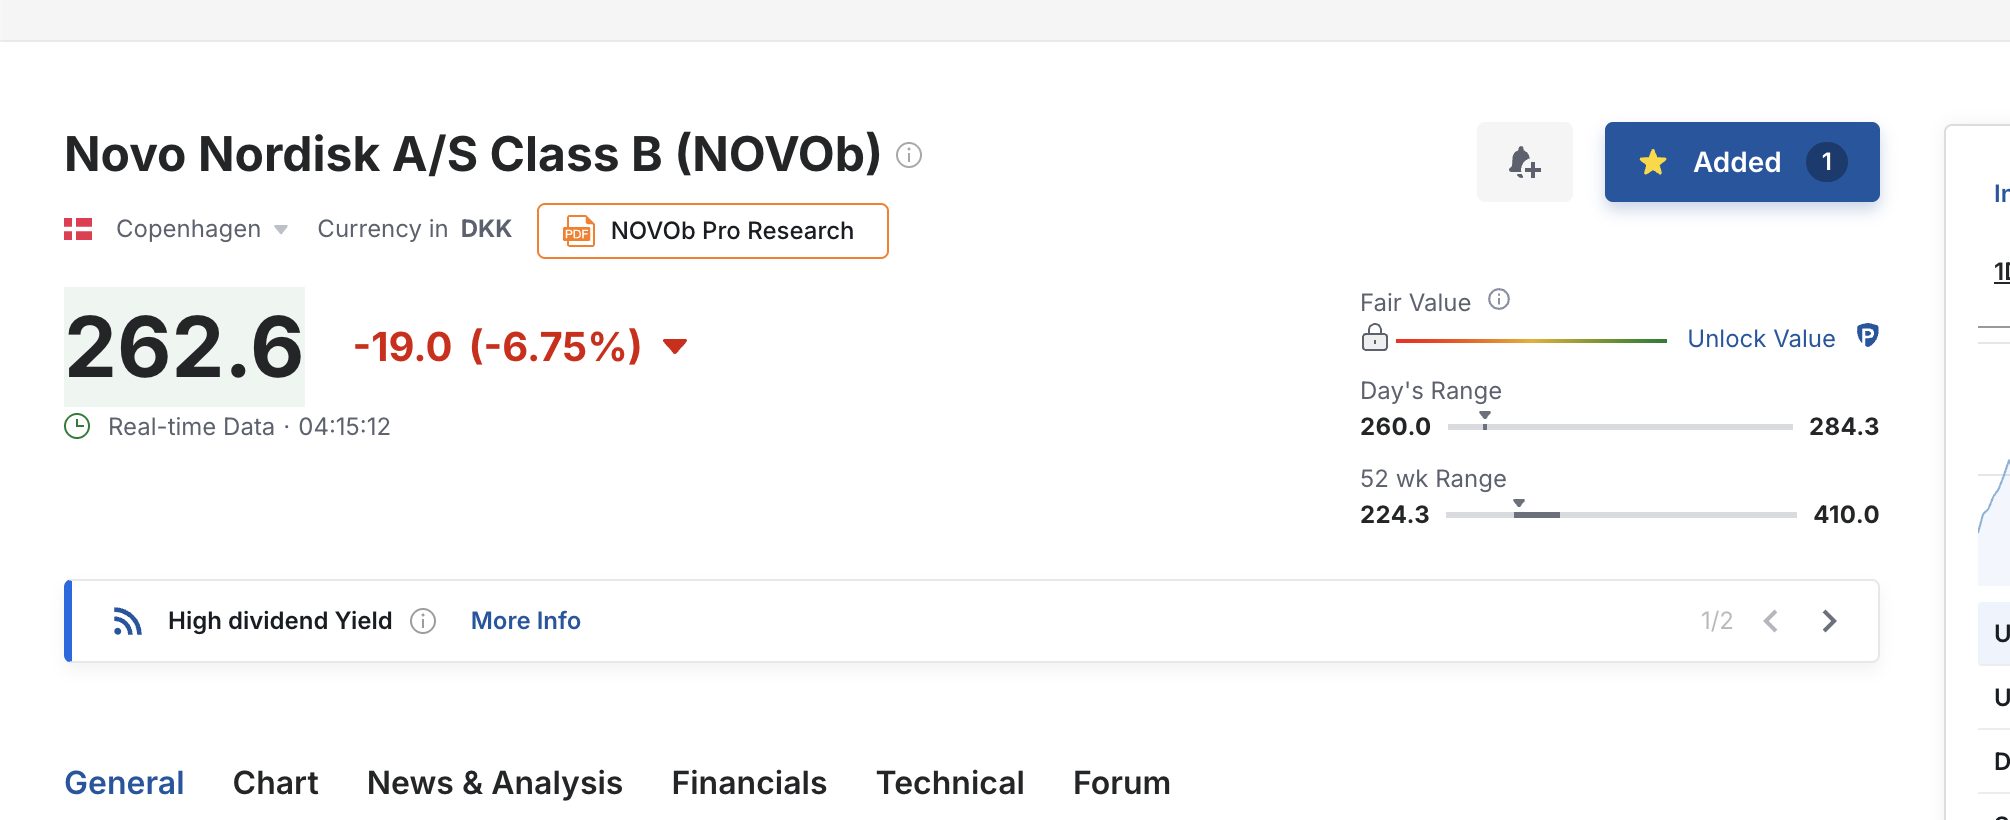
Ha caído a los infiernos Novo. Si recupera me jubilaré antes de los 50. Si no, a los 52, como los de Telefónica…
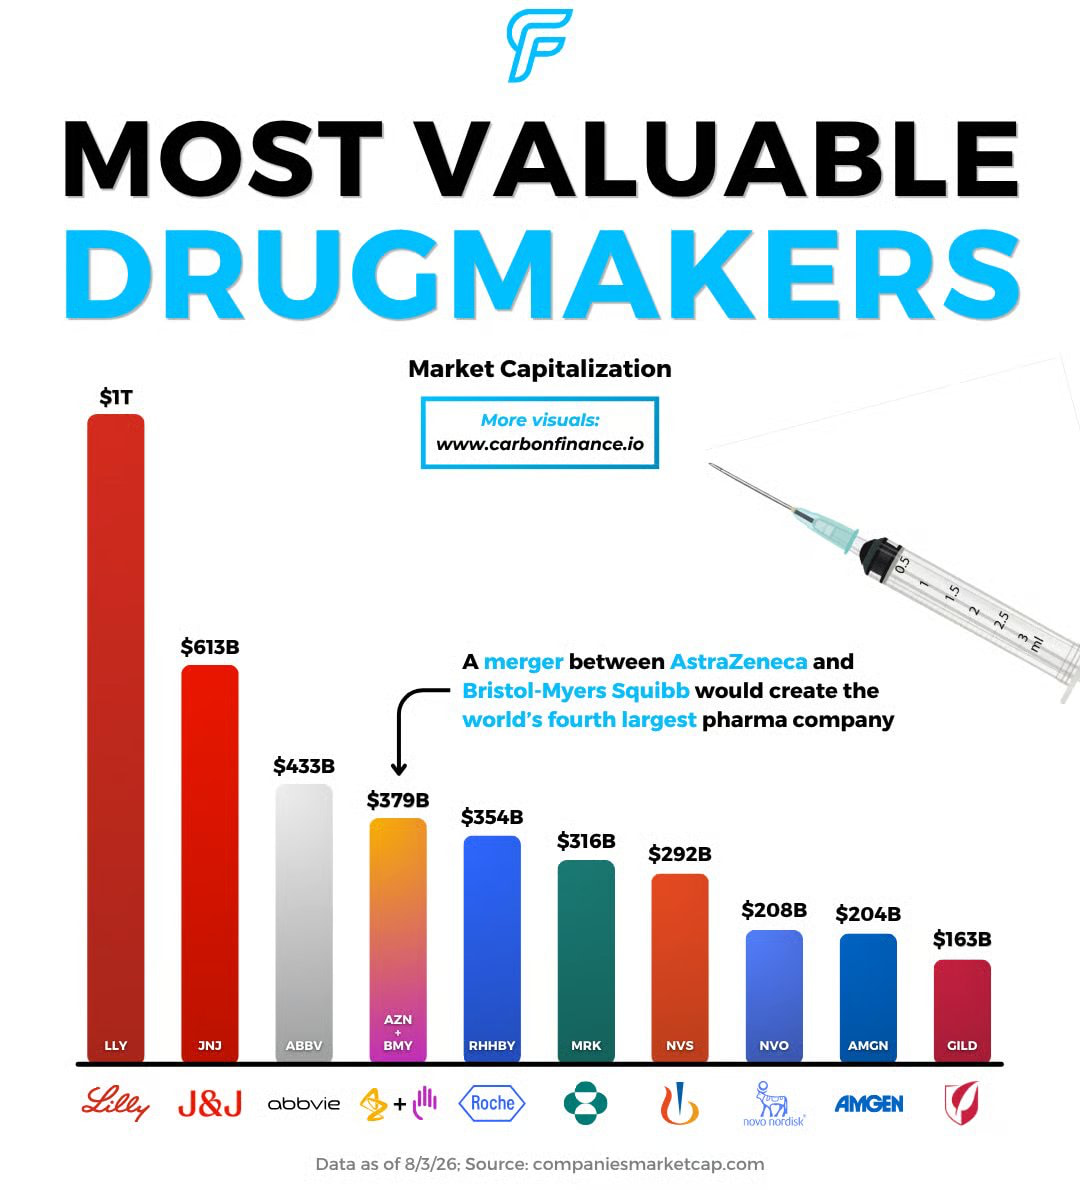
4 Me gusta
Ambición para 2030. Implementar 10X la gente con GLP1 oral.
Lo que no explican es que para 2030,habrá GLP 4 o 10…
1 me gusta
Y el GLP 10 te lo va a hacer una máquina a medida del tamaño de una cafetera de esas de Delonghi que muele y prepara el café automáticamente.
Por un lado le metes la gota de sangre y por otro te sale el péptido que te pone el metabolismo en su sitio.
Coste, muy bajo, i+d mas regulaciones, muy bajas…
1 me gusta
Por análisis fundamental, no hay prácticamente ningún motivo para no invertir:
 1. Crecimiento y Cuenta de Resultados
Novo Nordisk ha experimentado una transformación histórica impulsada por sus tratamientos de la obesidad y diabetes (Ozempic y Wegovy). [1, 2]
- Ingresos al alza: En los últimos doce meses (TTM), la facturación alcanzó los 51.370 millones de dólares, continuando el crecimiento sostenido tras los 47.700 millones registrados al cierre de 2025. [1]
- Beneficio Neto: El beneficio neto escaló hasta los 18.251 millones de dólares (TTM), mostrando un incremento interanual superior al 12%. [1]
- Márgenes líderes: Su margen bruto ronda el 85% y el margen operativo se sitúa por encima del 40%. Por cada 100 dólares que ingresa, aproximadamente 35 dólares se convierten en beneficio neto limpio para la empresa. [1]
 2. Ratios de Valoración y Múltiplos
Tras las caídas recientes del precio de la acción, la valoración ha entrado en una fase más razonable. [1]
- PER (Relación Precio/Beneficio): Se encuentra en su nivel más bajo de los últimos años. El mercado ya no paga las primas excesivas de 2024, lo que reduce el riesgo de sobrevaloración. [1]
- Valor Intrínseco (Modelos DCF): Diferentes análisis de flujos de caja descontados (DCF) sitúan el valor intrínseco de la acción de referencia de Nueva York (NVO) muy por encima de su cotización actual, estimando que cotiza con un descuento atractivo respecto a su valor real a largo plazo. [1, 2]
 3. Salud Financiera y Endeudamiento
El balance de la compañía es uno de sus puntos más fuertes. [1]
- Deuda controlada: El ratio de deuda total sobre el capital total se sitúa en un cómodo 6%. Novo Nordisk se financia casi en su totalidad con los recursos que genera, eliminando riesgos por subidas de tipos de interés.
- Generación de Caja (Capex): Aunque la empresa está invirtiendo fuertemente en ampliar fábricas para satisfacer la demanda (Capex masivo), prevé un flujo de caja libre sólido de entre 35.000 y 45.000 millones de DKK, asegurando su liquidez. [1, 2]
 4. Asignación de Capital y Dividendos
La directiva mantiene una política muy favorable para el accionista: [1]
- Dividendo Sostenible: Ofrece una rentabilidad por dividendo creciente apoyada en un payout conservador del 50%. El último dividendo interino pagado en agosto fue de 3,75 DKK por acción.
- Recompra de acciones: El flujo de caja sobrante se utiliza habitualmente para amortizar acciones propias, lo que aumenta de forma automática el beneficio por acción (EPS) de los inversores restantes. [1, 2, 3]
 Riesgos Fundamentales a Monitorear
A pesar de sus métricas impecables, su tesis de inversión enfrenta desafíos clave: [1]
- La “Guerra” con Eli Lilly: La competencia directa entre Wegovy/Ozempic y Mounjaro/Zepbound está provocando una fuerte presión en los precios y exige constantes esfuerzos en innovación.
- Presión Política en EE. UU.: El mercado estadounidense exige rebajas regulatorias en los precios de los medicamentos de primera línea, lo que podría erosionar los márgenes en los próximos años.
- Guías de Crecimiento Normalizadas: En su último Día del Inversor, la empresa moderó expectativas para el periodo 2026-2030, estimando crecer en línea con el sector farmacéutico y ya no a ritmos exponenciales triples. [1, 2, 3, 4]
Conclusión: Desde una perspectiva fundamental, Novo Nordisk es un negocio extraordinario con ventajas competitivas amplias (moat). La corrección actual del mercado parece responder a una moderación de las expectativas macro, más que a un deterioro estructural de sus finanzas. [1, 2, 3]
1 me gusta
(publicación eliminada por su autor/a)
Para los amantes de los dividendos puede ser buena oportunidad. Gregorioooooo.
1 me gusta