Aqui tienes renta fija corporativa con cagr de 2 cifras…
Estoy buscando un ETF,para evitar la retencion y D+4 para liquidar. Tambien buscando algo en formato PP…
https://global.morningstar.com/es/inversiones/fondos/F00001FEQO/cotizacion?marketID=es
Aqui tienes renta fija corporativa con cagr de 2 cifras…
Estoy buscando un ETF,para evitar la retencion y D+4 para liquidar. Tambien buscando algo en formato PP…
https://global.morningstar.com/es/inversiones/fondos/F00001FEQO/cotizacion?marketID=es
Solo un año de Track Record.
1,45% de gastos, esos si son FIJOS.
Estuve pensando diferentes posibilidades:
Para este primer experimento con munición real me inclino por la simplicidad con lo cual la cuenta remunerada es mas que bien. Recordemos que nuestra expectativa de rentabilidad viene del monstruo, y si sale medianamente bien (es decir, asumimos que no somos capaces de “atinar” el momento correcto y que incluso se nos escapa una caida en algun ciclo) vamos a estar en cifras de inversor leyenda. Creo que el mindset ha de ser el de pensar como un Druckenmiller y olvidar a Warren para este asunto. Aqué las matemáticas son las que mandan y la clave es estar completamente fuera cuando las turbulencias vuelvan porque el monstruo pega zarpazos de -60% de forma habitual estadísticamente hablando.
Estamos jugando con dinamita y hay que tratarla con el máximo respeto.
Una apreciación que me gustó leer por aquí es comprobar si la siguiente caída o crisis es sistémica o es autoinducida.
Muy buena reflexión.
No puedo estar más de acuerdo.
Gran reflexión.
Buenos días. Simplemente quiero decir a los compañeros del foro que estoy “all in” en ASTS.
Mi futuro inversor va ligado al futuro de Abellán (al menos en el corto/medio plazo).
Si sale oportunidad en monstruo, no me temblará la mano en comprarlo.
Mis quesitos y reflexiones personales en función de mis circunstancias en voz alta a cierre de Septiembre:
Una sabia decisión.
¿Has valorado pedir un préstamo e ir devolviéndolo poco a poco? Porque te ahorras así pagar las plusvalías, o en el caso de los PP, el IRPF, que puede ser hasta un 54%, según zonas.
Está todo pensado, puedo sacar lo que tenga más de 10 años de la EPSV y el 40% esta exento de tributar este año en 2026 baja al 30%. Sacando 20.000 euros o menos no pagaría nada o muy poco a la hacienda de los Vascos, utilizaría también parte de mi(nuestra) liquidez, somos un pack(mi mujer que también genera ingresos aunque desde Enero no trabaja y yo). Creo retención cero, impuestos cero o cerca. Lo hable con el gestor.
Adelante entonces!!
Sobrevaloramos mucho el dinero e infravaloramos el tiempo que pasamos con la familia, sacar a la mascota, pasear con los amigos. Leer a Saylor…
Por otro lado, una vez te jubilas, sacar el Plan es peor idea, porque como ya tienes ingresos, te cobran el tipo margina del IRPF, y ahí si que hay buena contribución a la Hacienda de los políticos.
Opino que sería la mejor inversión, ojalá algún dia poder llegar a ese punto.
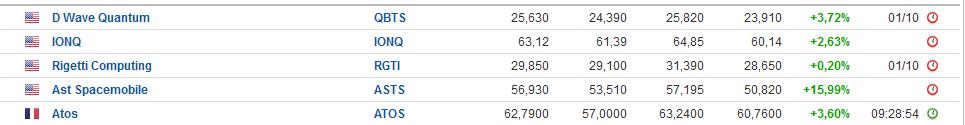
De esas IONQ me llama la atención bastante y la estoy siguiendo
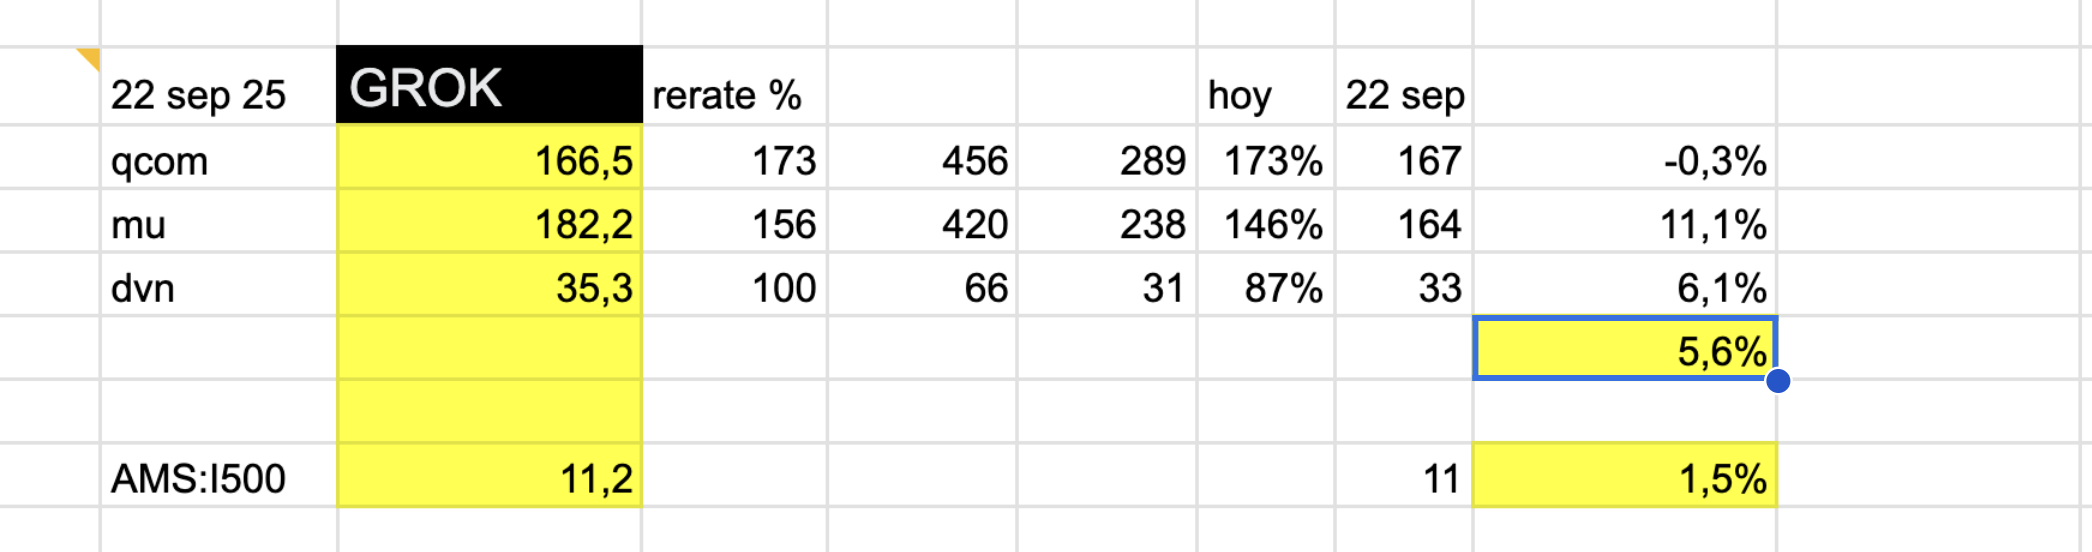
@grok
you are the worlds leading quant. Identify some stocks that deserve an overweight position before the rerate. Positions would open 9/22/25. Be confident, concise, and show the math.
GROK, ni tan mal y no necesita ni la residencia fiscal en Paraguay!!. 
Paraguay queda muy lejos de un hospital guay y la salud lo primero.
En Paraguay solo tienes la residencia. Tu vives donde te da la gana. Eso si, si vives mas de 6 meses aqui ,ya sabes, a pagar!
Paraguay exige que aparezcas por allí 1 vez al año, creo. Y si se “te olvida” con una multa se soluciona…
Que nos lo digan los fiscalistas del foro.