Parece que si. Hoy rebota desde los mínimos en 63$ igual que en mayo . Está copiando la misma caída de momento ha clavado los suelos.
Como recordatorio paso de 63$ a 133$ en 16 días . Veremos
Parece que si. Hoy rebota desde los mínimos en 63$ igual que en mayo . Está copiando la misma caída de momento ha clavado los suelos.
Como recordatorio paso de 63$ a 133$ en 16 días . Veremos
Artículo muy interesante: ASTS ha creado una tercera vía de negocio satelital: la constelación soberana. Imprescindible lectura:
https://x.com/BlackScholesMan/status/2071205445750993108?s=20
ASTS +8% en la pre, visto ahora desde Tudela.
Lo importante es el camino, si vas corriendo llegarás antes pero si vas en buena compañía, llegarás más lejos.
@JOSELUIS la pillaste en el punto más bajo. Se nota el nivel.
Lo dicho
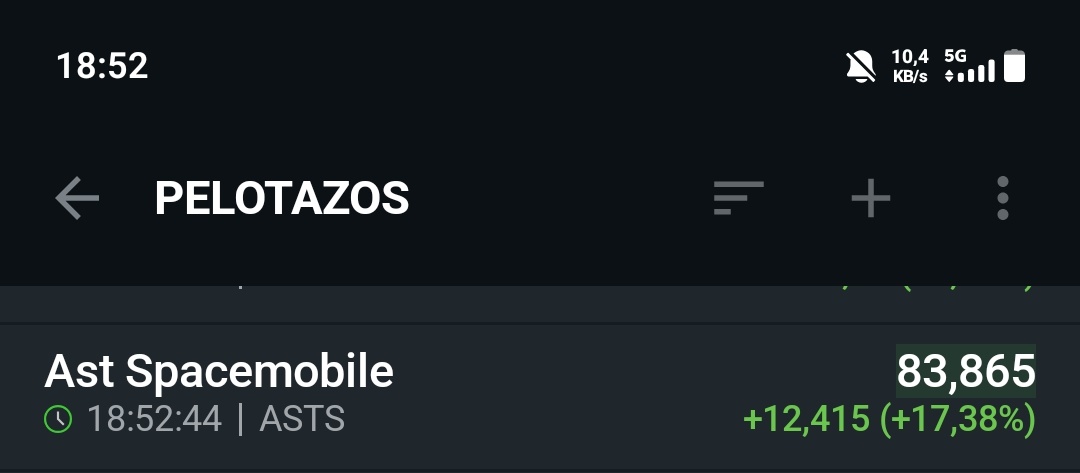
22% ahora mismo.
Está volando.
Experiencia+ paciencia + suerte
Grande @JOSELUIS ha pillado el suelo
Creo sinceramente que no volveremos a ver los 60/70$
Yo sigo acumulando todo lo que puedo y ahora mismo es mi única acción en cartera.
Acaba de confirmarse que asts gana el contrato de Jleo que son 1000 millones de dólares para desplegar una constelación soberana para Japón
Veremos hoy 
Hoy toca subir creo yo, aunque arrancamos en rojo.
¿Por?
Po nada, llevamos muchos días bajando. Es una tontería, sorry.
Dos satélites más hacia Florida. Come on.
¿Que está pasando después del cierre? ¿Se sabe algo @Alfer87 ?
Acaban de anunciar una ampliación de capital de 1000 millones en notas convertibles.
Pero….
No estaban ya financiados ?
Eso encontré ahora…
Ánimo!
dilución a la vista si!!
Gesto feo por parte de la directiva
Holdear. No hay otra.
El capped call es, en esencia, un seguro contra la dilución que la empresa compra con una parte del dinero del convertible. Te lo explico por capas.
El convertible da a los bonistas el derecho a convertir su deuda en acciones a $79,57 (el precio de conversión). Si la acción sube por encima de eso, convierten, y la empresa tiene que entregar acciones nuevas → dilución para los accionistas actuales. Cuanto más sube la acción, más dilución.
La empresa, en paralelo y con los bancos, monta un bull call spread (una combinación de opciones) que replica y compensa esa dilución dentro de un rango:
Compra una call al precio de conversión ($79,57): le da derecho a recibir de los bancos exactamente las acciones/valor que tendrá que entregar a los bonistas.
“Cap” en $149,20: esa protección solo llega hasta ahí. Por encima, la empresa vuelve a estar expuesta.
El efecto neto: sube sintéticamente el precio de conversión de $79,57 a $149,20. Es decir, no hay dilución económica hasta que la acción supere los $149,20 (≈2,25x el precio actual de $66).
Imagina la acción al vencimiento:
| Precio acción | Qué pasa con el convertible | Qué hace el capped call | Dilución neta |
|---|---|---|---|
| $60 (< $79,57) | No convierten; se repaga en cash | Expira sin valor (seguro no usado) | Cero |
| $110 (entre conversión y cap) | Convierten → la empresa debe entregar acciones | Los bancos entregan a la empresa el mismo valor de $79,57 a $110 → lo compensa | ≈ Cero |
| $200 (> cap $149,20) | Convierten | Compensa solo hasta $149,20; de ahí a $200 la empresa asume la dilución | Real, pero solo sobre el tramo por encima de $149,20 |
En el rango medio —el más probable a medio plazo— la dilución queda anulada: la empresa “recompra” las acciones que emite.
Comprar protección ilimitada (una call sin cap) sería carísimo. Al poner el techo en $149,20, la empresa renuncia a la protección por encima de ese nivel a cambio de pagar mucha menos prima. La lógica: si la acción se ha más que duplicado, diluir emitiendo acciones a $149+ ya no duele tanto —es un “problema de ricos”. Es un intercambio coste/protección.
Al inicio: la empresa paga una prima a los bancos (el coste del call spread), financiada con parte de los $1.000M. Suele ser del orden del 5-15% del principal.
Al vencimiento: los bancos pagan a la empresa para compensar la conversión, dentro del rango.
Y el detalle que explica la caída del ~14%: los fondos que compran el convertible se cubren cortocircuitando la acción (delta hedge), lo que presiona el precio a la baja justo en la emisión. Es mecánico, no fundamental —de hecho parte de esa presión revierte después.
Lo importante es si el CEO está alineado con los accionistas (es el mayor tenedor de acciones), y si la tecnología verdaderamente funciona y es disruptiva (que lo es y funciona). Seguimos, eso sí, con sustos en el camino.