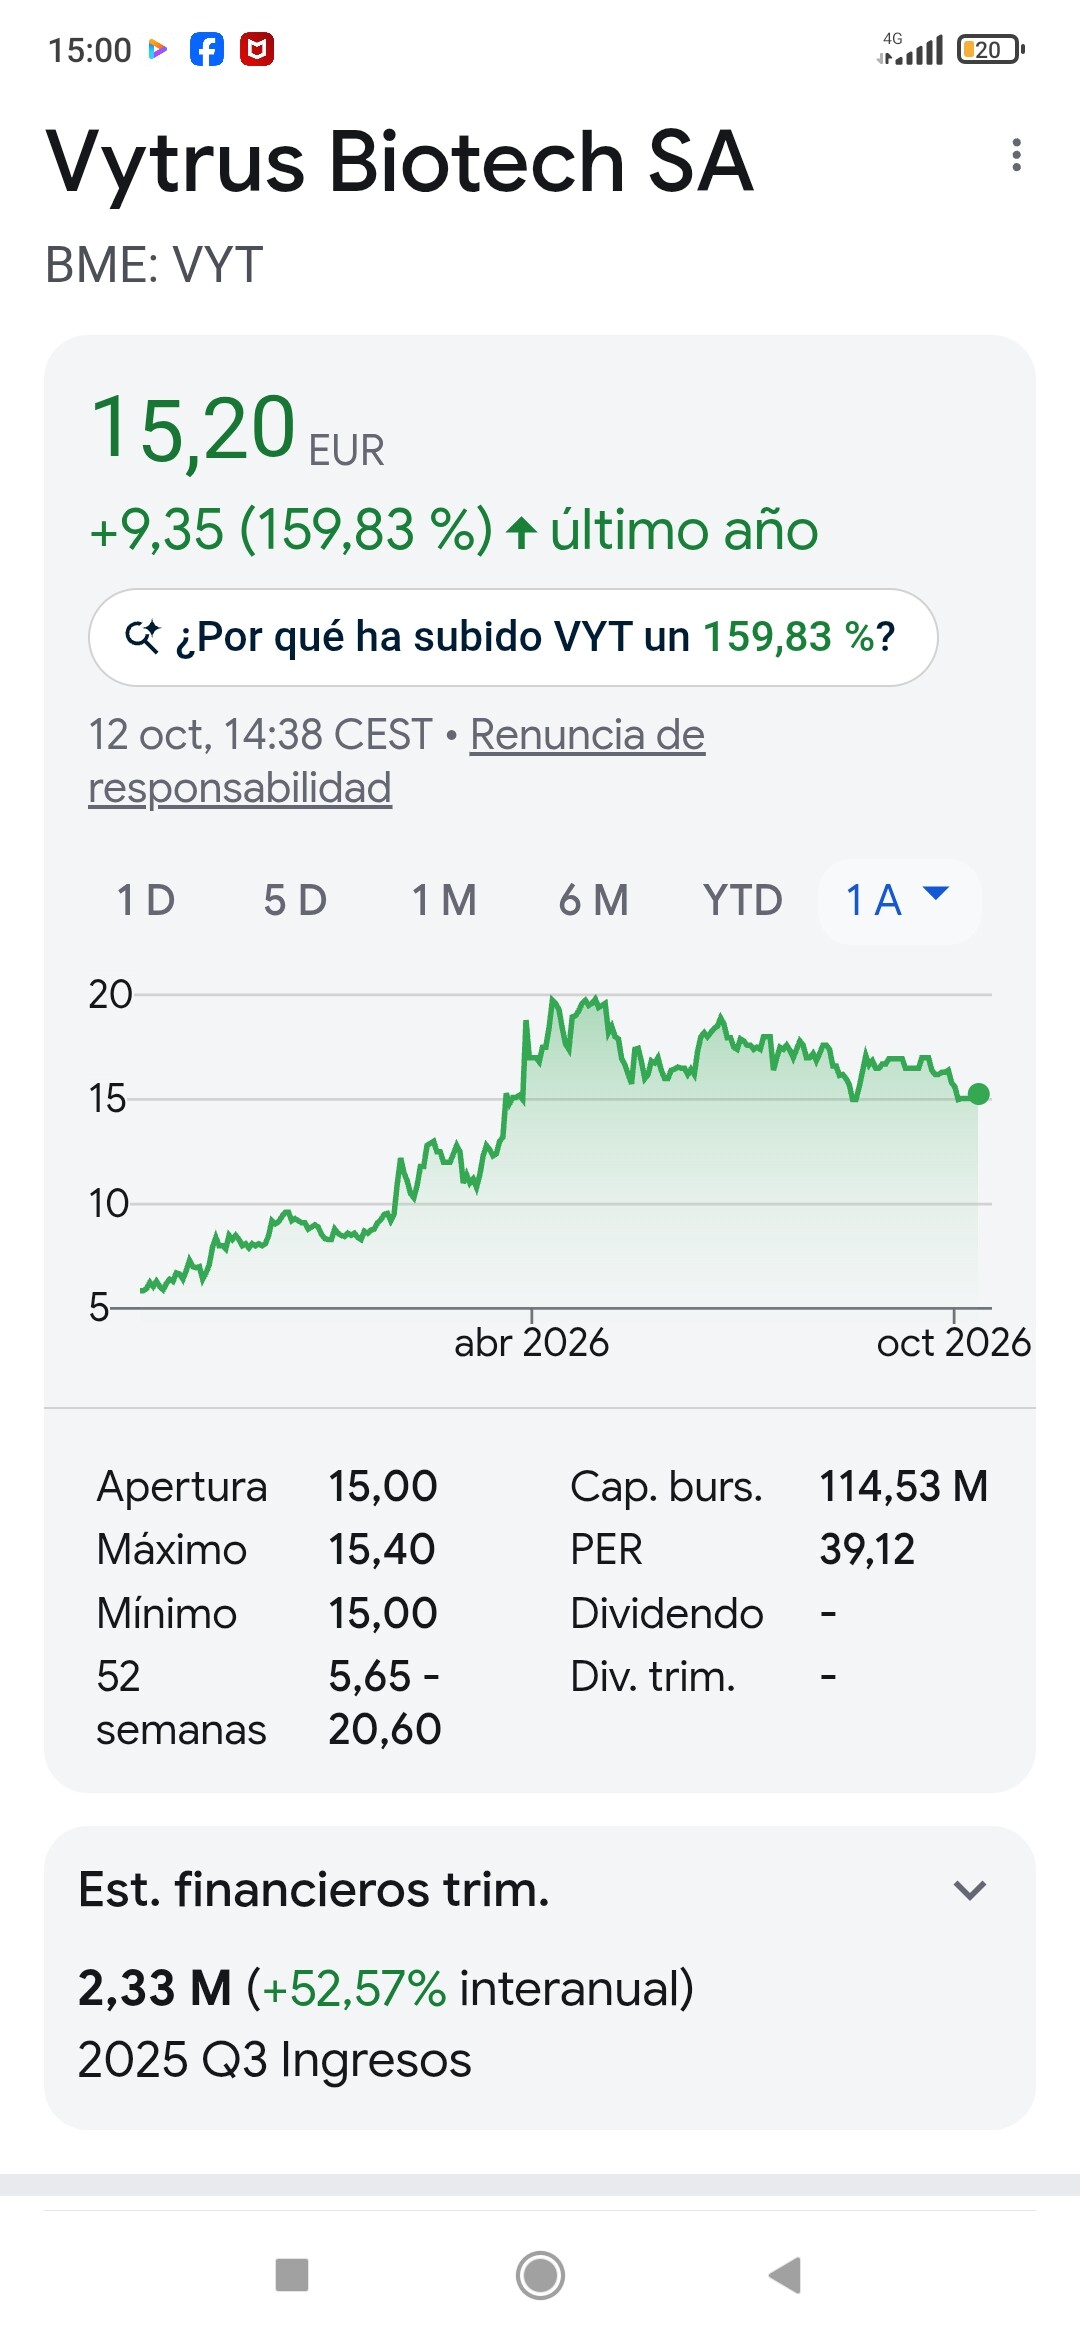
Vytrus Biotech ha reportado una evolución financiera muy sólida, impulsada por la fuerte demanda de sus ingredientes activos para la industria cosmética y su plan de expansión multitecnológica.
Vytrus Biotech basa su modelo de negocio en la biotecnología de células madre vegetales, lo que le otorga importantes ventajas competitivas frente a la extracción vegetal tradicional y una sólida cartera de patentes internacionales.
Ventajas Competitivas
• Sostenibilidad y ahorro de recursos: Su tecnología en reactores reduce hasta un 99 % el consumo de agua y de suelo cultivable en comparación con los cultivos tradicionales en el campo.
• Eficacia y control: Permite inducir a las células madre a producir moléculas específicas bajo condiciones controladas, logrando ingredientes más puros, seguros y de alta gama para la dermocosmética.
• Escalabilidad y protección: A diferencia de los extractos botánicos comunes, los procesos basados en cultivos celulares son altamente reproducibles y patentables, lo que evita la imitación directa por parte de la competencia.
• Presencia global: Opera comercialmente en los cinco continentes y cuenta con una red de distribución en cerca de 60 países.
Patentes Destacadas
• Patente de Cuidado Capilar (Capilia Longa™ / Elaya Renova™):
Concedida por las oficinas de patentes de Europa, Estados Unidos y Japón, protege formulaciones y péptidos orientados a la prevención y el tratamiento de la caída del cabello.
• Patente de Cicatrización en Estados Unidos (Claribine™):
Aprobada por la oficina de EE. UU., protege aplicaciones biotecnológicas innovadoras centradas en procesos de regeneración y cicatrización cutánea.
• Portafolio en expansión: La compañía amplía continuamente su propiedad intelectual de la mano de lanzamientos comerciales (como Centella Reversa™ y Claribine™), sumando más de 20 principios activos patentables en el mercado global.
Los resultados financieros más recientes disponibles corresponden al primer semestre (H1) de 2026 y al cierre auditado del ejercicio 2025:
 Balance del Primer Semestre de 2026 (H1 2026)
Durante los primeros seis meses de 2026, la biotecnológica logró superar por primera vez en su historia el umbral de los 10 millones de euros de facturación interanual (últimos 12 meses acumulados).
Métrica Financiera H1 2026 Variación vs. H1 2025
Cifra de Negocio
(Ventas) 6,00 M€  +37%
EBITDA 3,47 M€ +67%
Beneficio Neto 2,50 M€ +73%
• Desglose geográfico (H1 2026): El avance estuvo liderado por el dinamismo en la Unión Europea y España (+49%), la región de Latinoamérica (+83%) impulsada por Brasil, México y Colombia, y la zona Asia-Pacífico (+24%) con fuerte peso de India