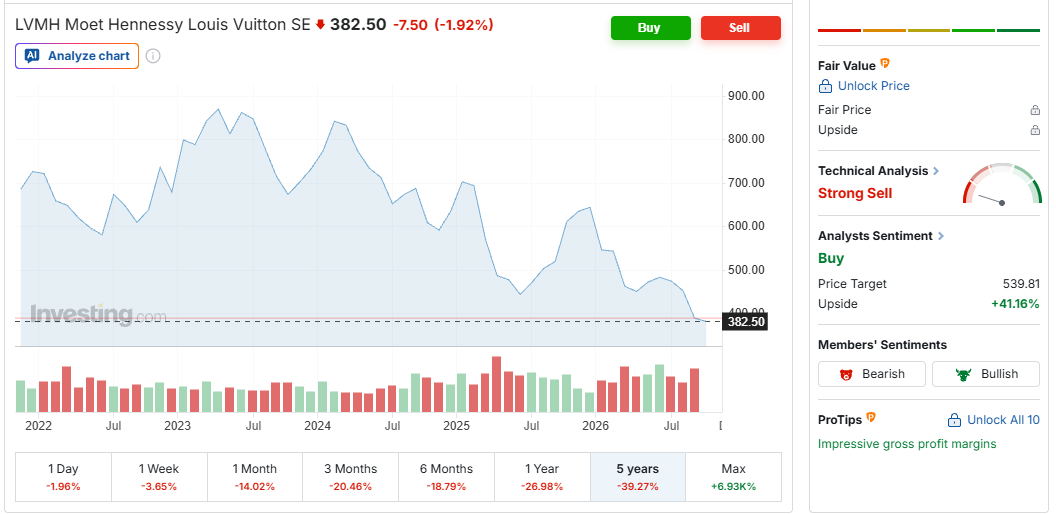
La bajada es espectacular, aunque común a todo el sector del lujo.
Eso indica que estamos en la parte baja del ciclo.
El sector global del lujo se encuentra actualmente en una fase de desaceleración y normalización cíclica profunda, comúnmente descrita por los analistas como un “invierno” para la industria del lujo tras el auge histórico registrado en el periodo post-pandemia. [1]
Tras años de crecimiento a doble dígito impulsados por el “gasto de revancha”, el sector ha entrado en una fase contractiva en términos de valoración bursátil y de notable moderación en el consumo orgánico. [1, 2]
Factores que definen la fase actual del ciclo
Pinchazo del “consumidor aspiracional”: La clase media-alta, que impulsó las ventas de productos de entrada (marroquinería pequeña, accesorios), ha recortado su gasto debido a la presión de la inflación global y los tipos de interés. El crecimiento ahora depende exclusivamente de los clientes de muy alto patrimonio (VICs). [1]
La crisis de confianza en China: El gigante asiático, históricamente el motor de crecimiento del sector, está experimentando una debilidad estructural en el consumo privado y el sector inmobiliario. Esto ha retrasado la esperada recuperación de ventas en Asia. [1, 2, 3]
Ajuste de múltiplos y valoraciones: Las cotizaciones en bolsa están purgando las valoraciones premium de años anteriores. Empresas bandera como LVMH han retrocedido a mínimos de cinco años, arrastrando consigo a todo el sector europeo (Kering, Richemont, Burberry). [1]
Eso es, pero esto demuestra por qué esto de la inversión no es tan fácil y la psicología es tan importante. Porque el cerebro por otro lado te va diciendo: “y si no es una caída de ciclo sino que el sector a muerto y no vuelve a ser lo que fue?”
En unos años sabremos si es una oportunidad de oro o lo contrario…
Ya os anticipo en primicia, que voy a dejar el Value. Cuando recuperen las que tengo (LVMH, Kering, LOR y EL), van fuera y a invertir en piloto automático con las Quality y el Monstruo en cartera.
A veces te tiras 10 años hasta que el Mercado te da la razón.
Si el lujo tras 2-3 años bajistas, está otros 5-7 años lateral antes de pegar el subidón, es un coste de oportunidad muy alto. Otro caso Nike. Por eso opino que el ETF Momentum es una herramienta muy útil a la hora de formar una cartera sólida junto a la indexación. Luego dejar un porcentaje no superior al 20% para acciones.
Los números son buenos, pero el crecimiento prácticamente ha desaparecido:
1. Resumen de Cifras Financieras y Negocio
LVMH no es una sola marca, sino un holding diversificado que aglutina más de 75 Maisons (como Louis Vuitton, Dior, Tiffany & Co., Bulgari y Moët & Chandon) organizadas en varios segmentos de negocio. [1, 2]
Métrica Clave
Detalle / Cierre Reciente (2024-2025)
Impacto Estratégico
Ingresos Anuales
~€84,700 Millones
Ligera estabilización (+1% orgánico) tras años de crecimientos de doble dígito.
Margen Operativo
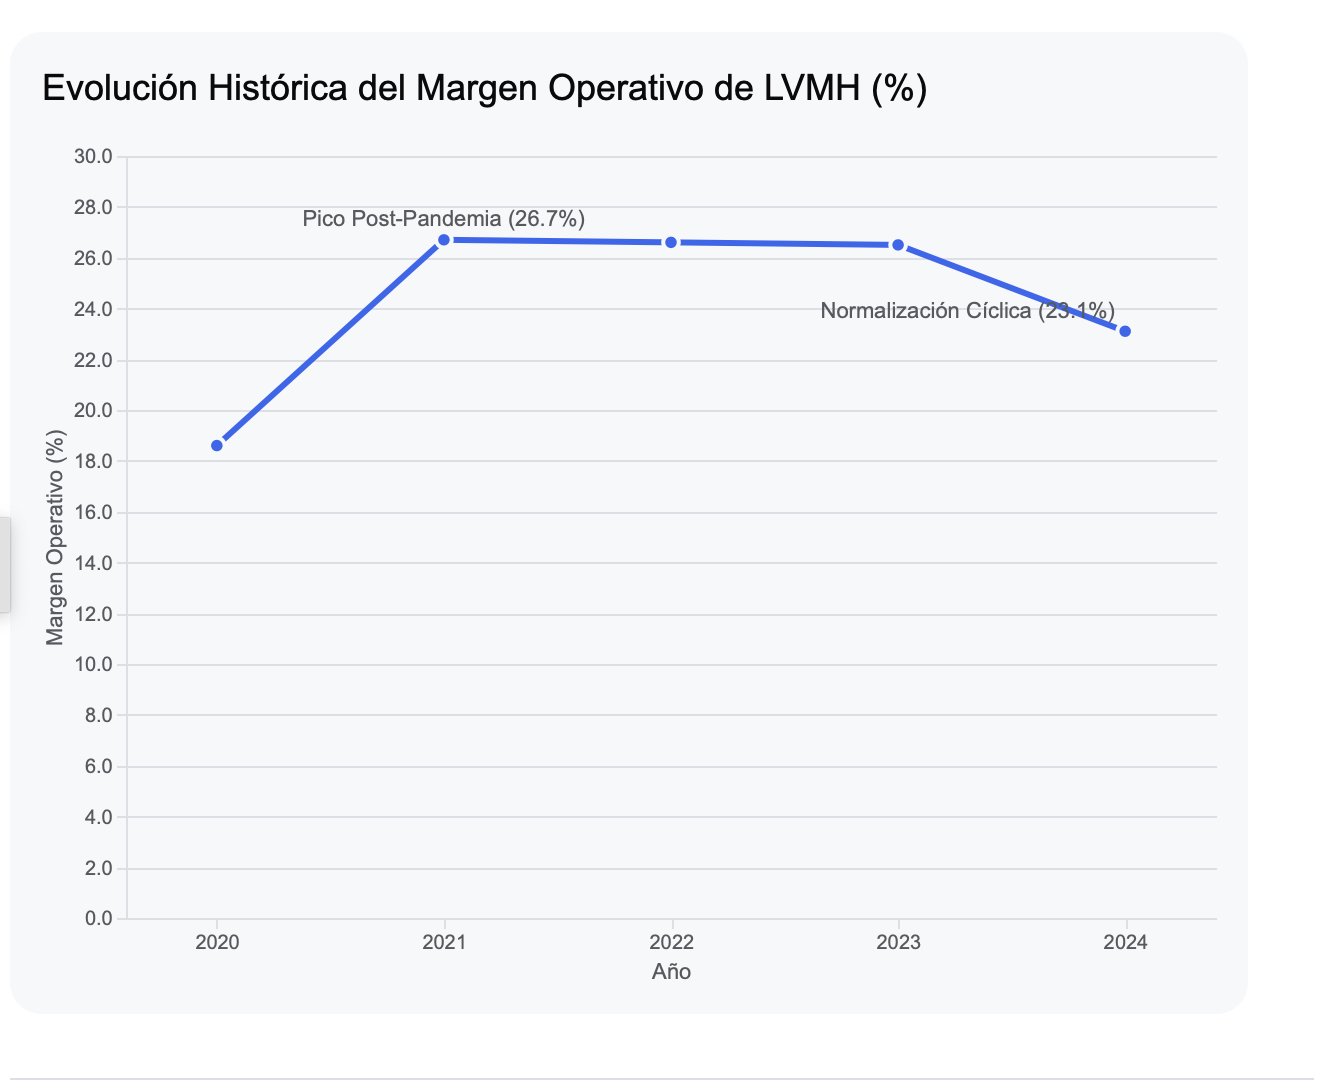
~23.1% (Frenado desde el 26.5% de 2023)
Sigue siendo excelente, demostrando un formidable poder de fijación de precios (pricing power).
Flujo de Caja Libre (FCF)
~€10,500 Millones
Una auténtica máquina de generar caja recurrente.
Distribución Geográfica
Asia (excl. Japón) ~30-32%, EE. UU. ~25%, Europa ~25%
Alta exposición al consumidor asiático, motor histórico del grupo.
El segmento de Moda y Artículos de Cuero (Louis Vuitton, Dior, Celine, etc.) sigue siendo el núcleo duro de la compañía, representando el 48% de los ingresos y una parte aún mayor de los beneficios operativos. [1, 2]
2. Proyección y Evolución del Margen Operativo
La rentabilidad de LVMH escaló con fuerza durante el boom post-pandemia. Aunque el enfriamiento global ha comprimido ligeramente los márgenes recientes, la optimización de costes y la retención del sector ultra-rico protegen el suelo de su rentabilidad. [1, 2]
3. Fortalezas Fundamentales (Tesis de Inversión)
Poder de Fijación de Precios (Pricing Power): Las marcas icónicas como Louis Vuitton o Hermès operan bajo el concepto de bienes Veblen (donde un precio más alto puede aumentar el deseo de exclusividad). LVMH traslada con éxito la inflación al consumidor final sin destruir la demanda de su base más selecta. [1]
Diversificación Sectorial Única: A diferencia de rivales puros (como Kering o Ferragamo), LVMH amortigua las caídas de la moda mediante sus divisiones de Perfumes/Cosméticos, Relojes/Joyería y la distribución selectiva (Sephora). [1, 2]
Fortaleza de Balance Sobresaliente: El apalancamiento se mantiene bajo un estricto control. La deuda financiera neta se contrajo hasta los €9,228 millones, lo que representa una fracción muy cómoda de su EBITDA y de su patrimonio neto (~€56,600 millones), permitiéndole autofinanciarse y realizar adquisiciones estratégicas sin asfixia financiera. [1]
4. Riesgos Críticos y Desafíos Recientes
Antes de considerar una exposición concentrada en el sector del lujo, es imperativo analizar las amenazas a corto y medio plazo que han provocado correcciones en su valoración bursátil: [1]
Dependencia Estructural de China: El gigante asiático y su clase media-alta han cerrado el grifo del gasto debido a crisis inmobiliarias locales y un cambio hacia la moderación en el consumo de estatus.[1]
Riesgo de Sucesión Directiva: Bernard Arnault (artífice del imperio) ha estructurado la sucesión delegando las Maisons entre sus hijos, pero la transición definitiva de un líder tan carismático siempre genera incertidumbre institucional en el mercado. [1, 2]
Normalización tras el Crecimiento Excesivo: El periodo 2021-2023 experimentó un crecimiento artificialmente elevado por el exceso de ahorro acumulado globalmente. El reajuste actual hacia crecimientos más orgánicos y moderados (de un dígito bajo) altera los múltiplos de valoración que los analistas exigen. [1, 2]
5. Diagnóstico y Valoración de Mercado
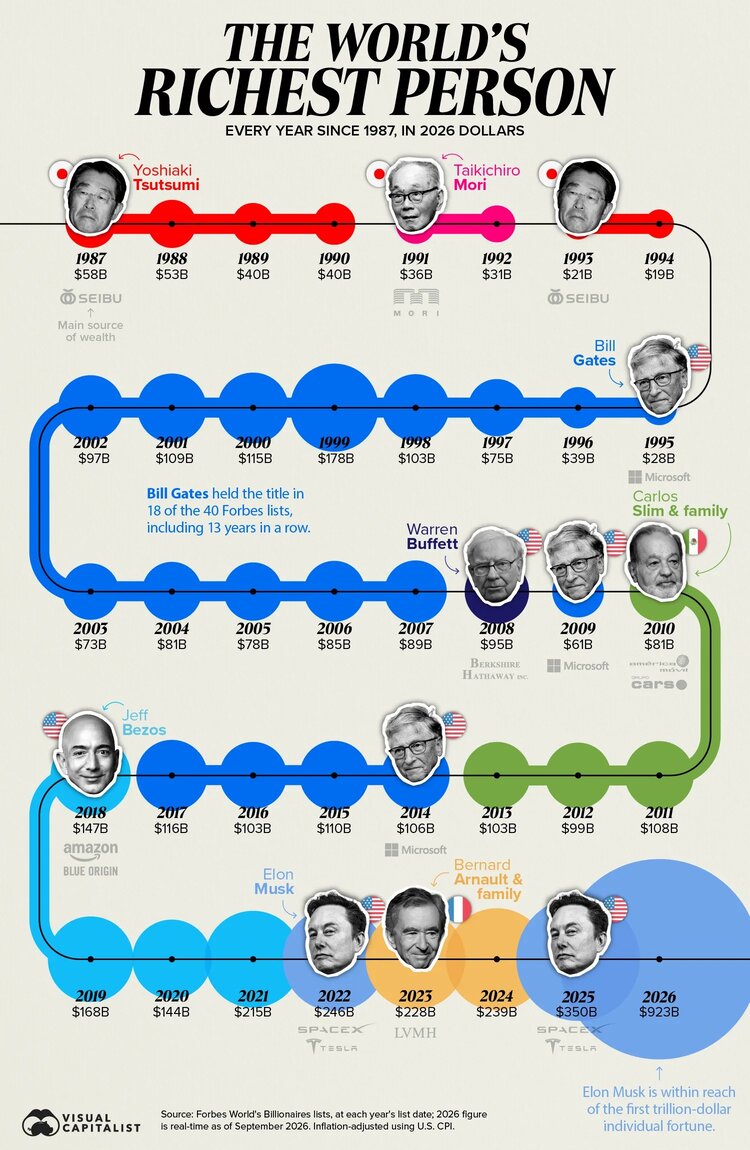
Contexto de la Cotización: Tras haber alcanzado hitos históricos (llegando a ser la primera empresa europea en valer 500,000 millones de dólares), la desaceleración del sector ha corregido con fuerza su capitalización de mercado. Esto ha purgado el exceso de optimismo de sus múltiplos de valoración.
Perspectiva de Valor: Para inversores con un horizonte de largo plazo, las correcciones cíclicas en compañías con ventajas competitivas insustituibles suelen representar ventanas atractivas de entrada. LVMH sigue demostrando que es una generadora de valor resiliente cuya viabilidad a 10 o 20 años vista apenas se ve comprometida por un bache macroeconómico coyuntural
 Factores que definen la fase actual del ciclo
 1. Resumen de Cifras Financieras y Negocio
 2. Proyección y Evolución del Margen Operativo
 3. Fortalezas Fundamentales (Tesis de Inversión)
 4. Riesgos Críticos y Desafíos Recientes
 5. Diagnóstico y Valoración de Mercado