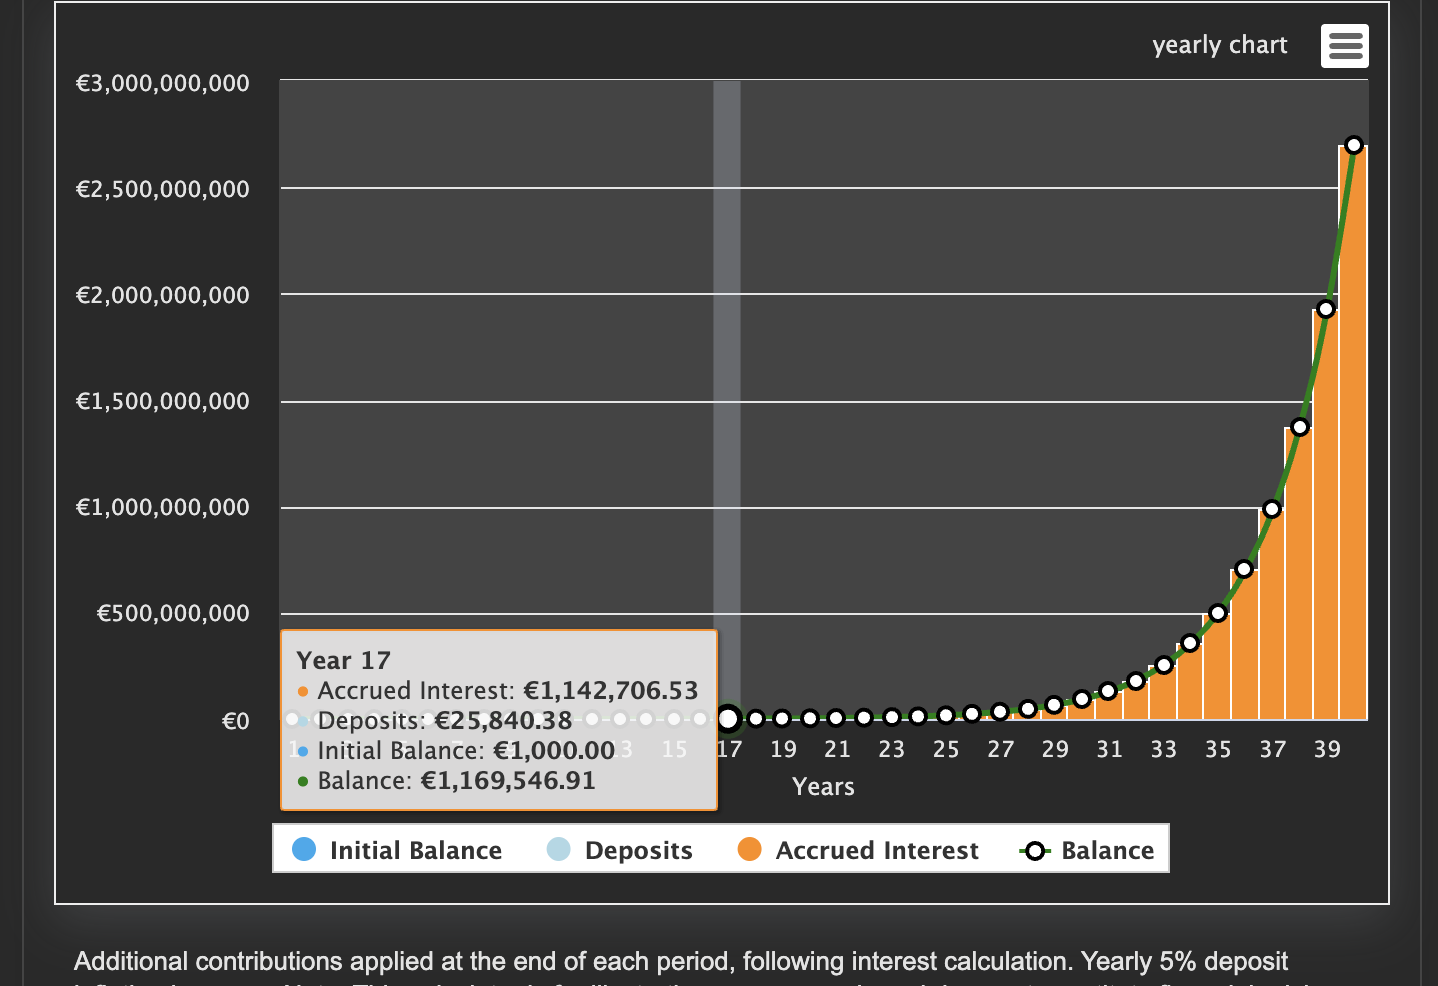
Justo vi hace unos días un vídeo de Ben Felix, donde proponía un método alternativo para calcular la cantidad de retiro anual. En vez de usar reglas fijas y dejarte llevar por la marea, proponía usar un método de amortización. Es decir, tratar tu cartera como una anualidad.
Tenemos un capital, una rentabilidad esperada, una esperanza de vida y una cantidad que deseamos dejar a nuestros herederos. El cálculo es inmediato porque utiliza la fórmula PAGO ó PMT de Googlesheet/excel y da la cantidad que puedes extraer con esas condiciones.
Se rascaba un poco más de tasa de extracción y permite ajustar de una manera razonada en caso de caídas o subidas de mercado. También da más información y permite personalizar más parámetros.
Os dejo el enlace del vídeo (en inglés, a partir del minuto 10)
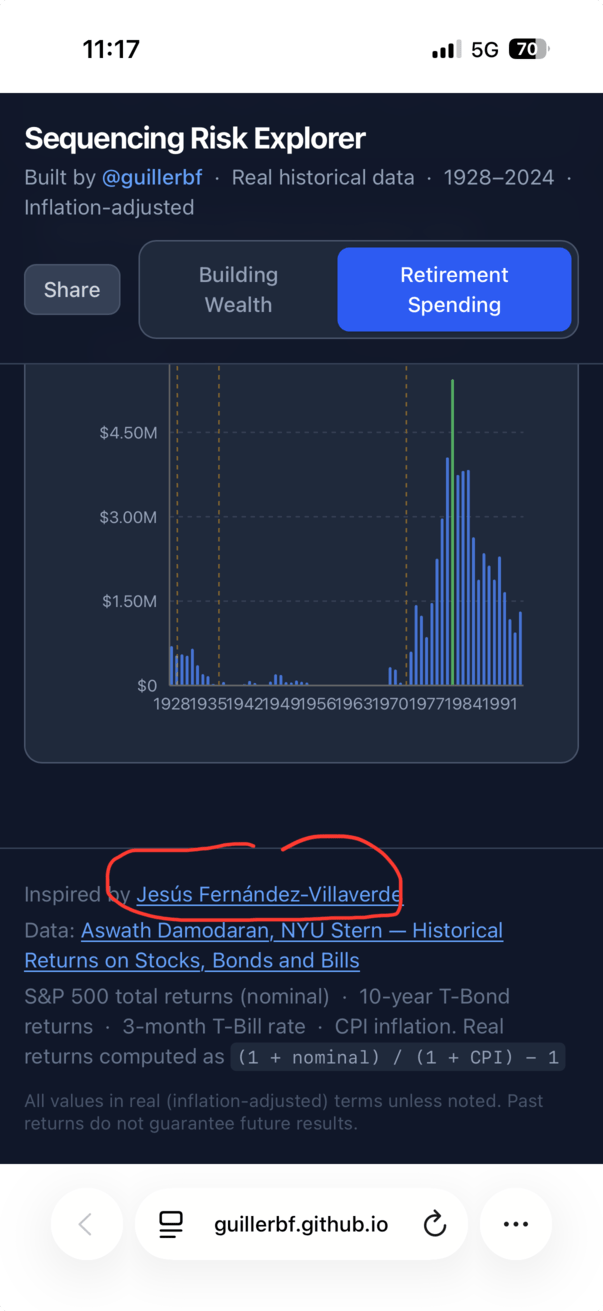
Lo que también hice fue pasar la calculadora y el hilo de JFV por la IA para ajustar un poco al caso del msci world y que me dijese lo que no considera o no acaba de explicar bien que considera la calculadora para el caso de elegir retiradas con “guardrails” o “quitamiedos”.
La IA me decía esto sobre si el sistema de quitamiedos de la calculadora, sigue o no la regla quitamiedos de Guyton-Klinger:
Lo que aún no sabemos
Para reproducir la herramienta exactamente, seguirían faltando tres detalles de implementación:
Referencia de caída
No sabemos si la caída superior a 10% se mide respecto al capital inicial, al máximo histórico real de cartera, al cierre del año anterior o al capital tras la última retirada.
Frecuencia y acumulación
No sabemos si se recorta una única vez mientras el drawdown siga por debajo de -10%, o si cada nueva caída anual de más del 10% genera un nuevo 10% de recorte.
Restauración del gasto
No sabemos si el gasto se recupera al volver al máximo previo, si hay aumentos simétricos en años buenos, o si el recorte queda permanente. La interfaz muestra “variable (guardrail cuts)”, no “raises”, así que parece probable que solo existan recortes, pero no puede asegurarse sin leer el código fuente.
La explicación que has adjuntado (capturas del X de JFV) apoya esta cautela: el autor dice que ha probado retiradas variables, buffers, señales de momentum y ajustes de cartera, pero su conclusión es que estas decisiones cambian los números, no eliminan el riesgo agregado. Es decir, los guardrails son una herramienta para administrar y repartir el riesgo entre patrimonio y gasto, no una forma de fabricar una tasa de retirada segura.
Ya. Que parece mucho pero la vivienda habitual exenta son 240k, sumas un apartamento y la casa del pueblo, valoradas por ellos…
Ajuares…
Y el dinero o cartera…
Y siendo conservador en los valores ya me salen varias decenas de miles de € de impuesto.
Hijo único.
Exacto. La próxima gran pelea hasta que la declaren ilegal. “X dice que vale”…
Mi escrito de contestación
“Se lo vendo a ese precio”.
Pd. De hecho en alguna negociación, quizá por mí mala leche intrínseca o el odio al pícaro, les propongo:
Ok (al listo) usted diga la cantidad que le parece justa por ese negocio/activo/herencia y dejé el dinero aquí.
Pero el primero que puede quedarselo a ese precio es la otra parte. Sino automáticamente es suyo.
Mano de santo para conseguir un precio justo.
Pongamos casa en herencia. Valor 200.
A. Listo. Va a dar por el culo o bien por comprarla tirada de precio o si no la quiere, inflar el precio.
Pongamos que por su 50% pide 150… O la quiere por 50.
En ambos casos se compromete a a aceptar la oferta en ese precio.
B. Si es listo, cuando el otro pide 150 le dirá, ok, te la vendo en ese precio.
O cuando la quiere por 50, le dirá, ok, por ese precio me la quedo yo.
A se cuidará muy mucho de dar un precio más justo o cercano a ello. Es una herramienta donde una de las partes es “listo” o bien por querer timar o aprovecharse del otro. Y la amenaza es liquidar judicialmente la propiedad en subasta (con gastos y valor subastado generalmente todos pierden).
No quita de negociar luego. Pero cuánto más “listo” más presiona este tipo de negociación.
Sabía que tenía un nombre en derecho anglosajón o empresarial, cláusula tejana.
Cláusula Tejana Pura (Texas Shootout): Ambos socios envían una oferta a un tercero en un sobre cerrado. La oferta más alta gana el derecho a comprar la parte del otro al precio que él mismo propuso.
Cláusula Ruleta Rusa (Russian Roulette): Es el formato clásico descrito arriba; el primero que se cansa del bloqueo dispara un precio y el otro decide si compra o vende.
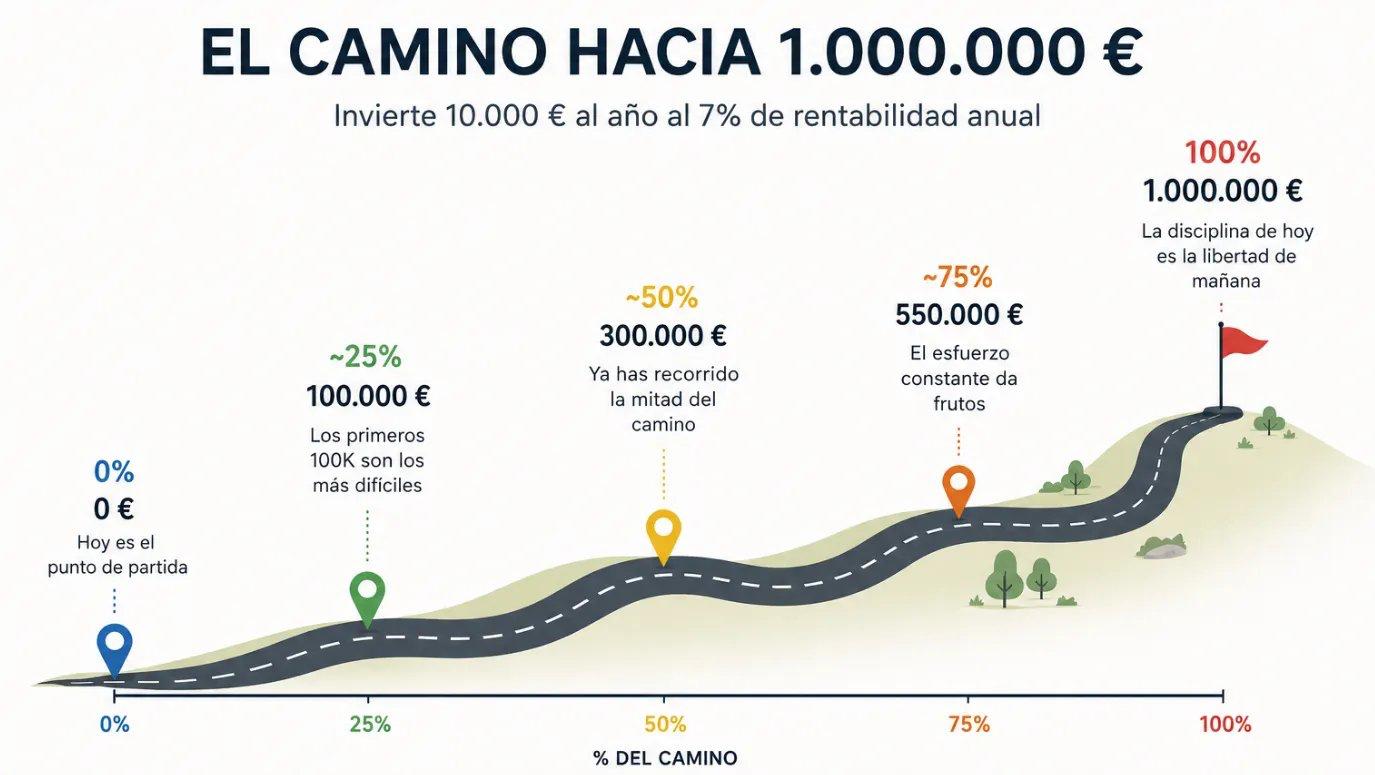
Y ese millón vale mucho menos que el millón de hace 30 años, a lo que hay que añadir que cuando vendas pasas por Hacienda según la ganancia nominal, sin deflactar nada