ASTS la va a hacer desaparecer (salvo como dices, se encuentren cerca de una autovía, AVE o lugar turístico).
1 me gusta
No lo veo tan claro, convivirán todos.
La verdad es que no lo sé, pero si yo fuera directivo de telefonía, lo tendría claro. Las no rentables fuera. Existe la posibilidad de que cuando digas que vas a quitar la antena, los alcaldes saquen la billetera para que las antenas no se quiten….
Te olvidas del regulador, los lobbies,…se intentará que haya mercado para todos como los taxis y Uber.
Siempre se ha dicho, luego ya veremos, que los teleoperadores ahorrarían costes por el tema de las antenas porque los bluebirds funcionan y están diseñados “ como antenas” en el espacio
1 me gusta
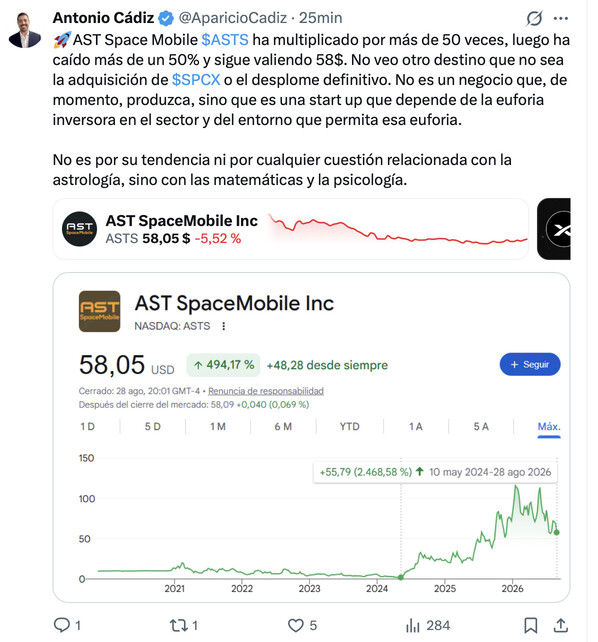
Menudo ignorante. Habla de astrología….
2 Me gusta
A ver si llegamos pronto a 400$.
2 Me gusta
4 horas hablando de $ASTS:
4 Me gusta
Lo estoy viendo…
es bastante técnico la verdad.
Pero dice que la tesis no fue la correcta y ha vendido toda su posición en la compañía
La valora en 68$ creo recordad pero aplica un múltiplo de 12 veces para ese precio .
1 me gusta
¿Ha vendido el 100% de ASTS??
¡Oh my God!
1 me gusta
Ahora es cuando empieza a subir…ASTS 60.
1 me gusta
 que no cunda el pánico!! Jajaja
He visto el vídeo completo del Sr. Emérito.
Merece la pena para quien quiera operar con ASTS.
Un saludo.
1 me gusta
Después de ver el vídeo de Emérito Quintana sobre ASTS, he vendido toda la posición en ASTS. No es recomendación a nadie de venta. Es lo que hago. Un saludo.
1 me gusta
Gemini me ha dado un resumen del por qué Emérito vende
Tras casi 4 horas de tesis, Emérito Quintana explica por qué cerró su posición completa en AST SpaceMobile. Claves del análisis:
Asimetría agotada: Nació como una pequeña “semilla” de alto riesgo. Tras la fuerte subida del precio, la rentabilidad esperada a futuro se redujo a casi cero en escenarios realistas frente a la incertidumbre que aún exige.
Límites de la física: El satélite directo a móvil no puede competir en coste ni densidad de datos contra las torres terrestres. Vender gigas es un negocio deflacionario.
Mercado sobrestimado: La narrativa de “conectar a los no conectados” choca con la realidad: están en zonas rurales de rentas muy bajas (poco poder adquisitivo), mientras que en países desarrollados el servicio es solo un respaldo residual (menos del 0,01% del tráfico total).
Ventas de insiders: Reducción de exposición y ventas de acciones por parte de la directiva y el CEO tras los fuertes repuntes.
Coste de oportunidad: No compensa asumir tanto riesgo regulatorio, tecnológico y financiero cuando la cartera exige ese mismo 10–12% anual a empresas mucho más predecibles y seguras.
1 me gusta
Gemini ha hecho un resumen muy escueto…. Mejor ver el vídeo entero. No lo digo de broma.
1 me gusta
El CEO no ha vendido ni una sola acción
Y la directora acaba de comprar hace pocos días 600k de su bolsillo en acciones
1 me gusta
@Alfer87 mira el vídeo de Emerito Quintana. El CEO está haciendo caja por la puerta de atrás. 200 millones de dólares lleva vendidos.
El vídeo lo tengo a medias
Lo del ceo lo dice también emérito??