Alquiber

Entrada en Alquiber Quality, es una empresa española que cotiza en el mercado BME Growth y se dedica principalmente al renting flexible de vehículos industriales y comerciales.

A diferencia del renting tradicional de largo plazo, su modelo se enfoca en proveer flotas adaptables a grandes empresas, pymes y autónomos, permitiéndoles aumentar o reducir el número de vehículos contratados según las necesidades de su negocio sin penalizaciones por cancelación anticipada.Además de su línea principal de alquiler de vehículos, la compañía gestiona un mercado secundario a través de la venta de vehículos de ocasión (VO), comercializando los automóviles usados que van retirando de su flota activa para optimizar su ciclo de capital.

Últimos Resultados Financieros Presentados
Es importante destacar que Alquiber, al cotizar en el BME Growth, no tiene la obligación regulatoria de presentar sus estados financieros de manera trimestral, sino de forma semestral y anual.Los datos auditados más recientes publicados por la compañía corresponden al cierre del ejercicio completo de 2025 (presentados a mediados de 2026), los cuales muestran un crecimiento robusto por encima de las dos cifras:

Cifra de negocio (Facturación): Alcanzó los 164 millones de euros, lo que supone un incremento del 13,7% en comparación con los 144,5 millones de euros obtenidos en 2024.

Beneficio Operativo (EBITDA): Creció un 17%, situándose en 95,6 millones de euros. Esto le permite a la compañía mantener un margen operativo muy elevado, del 58% sobre los ingresos, gracias a una gestión eficiente de los costes de flota.
Beneficio Neto: Se disparó un 32%, logrando 8 millones de euros frente a los 6 millones del periodo previo.Para respaldar este ritmo de expansión y satisfacer la demanda, la compañía acometió una inversión en flota de 118,4 millones de euros durante dicho ejercicio.
El mercado sigue valorando positivamente su resiliencia basada en los ingresos recurrentes y su disciplina de retribución al accionista, habiendo aprobado un dividendo de 0,33 euros por acción liquidado en junio de 2026.

1 me gusta

El análisis de los ratios financieros de Alquiber Quality (BME: ALQ) muestra una compañía con márgenes operativos muy altos debido a la naturaleza de su negocio (renting de vehículos industriales), pero que opera con un apalancamiento financiero considerable debido a la necesidad constante de financiar su flota de vehículos.

A continuación se detallan los principales ratios financieros actualizados de la empresa:


Ratios de Rentabilidad y Márgenes

Alquiber destaca por registrar márgenes brutos y operativos considerablemente superiores a la media de su sector:

  • Margen Bruto (TTM): 92,41%. Es extremadamente elevado debido a que la mayor parte de sus costes directos están vinculados a la amortización de la flota y no a costes variables tradicionales de producción.

  • Margen Operativo (TTM): 13,01%. Supera con creces la media de su industria (estimada en un 6,89%), reflejando una excelente eficiencia en la gestión de su flota activa.

  • Rentabilidad Financiera (ROE): 15%. Ofrece un retorno de doble dígito para los accionistas, impulsado en parte por el uso eficiente del apalancamiento.


:chart_decreasing:Ratios de Valoración (Múltiplos de Mercado)
  • Ratio P/E (PER de los últimos 12 meses): 13,13x. Indica una valoración moderada. Además, el PER anticipado cae hasta 6,62x, lo que sugiere expectativas de crecimiento en el beneficio por acción (BPA).

  • Ratio Precio / Ventas (P/S): 0,49x. La empresa cotiza a menos de la mitad de sus ingresos anuales.

  • Valor de Empresa / EBITDA (EV/EBITDA): 3,34x. Es un múltiplo bajo comparado con otros sectores, justificado por la fuerte carga de deuda neta que se suma a su capitalización de mercado (Capitalización: ~80,5M€ vs Valor de Empresa: ~312,5M€)

«Alquiber Quality & Alpha»

Septiembre

Alquiber podría duplicar su precio en Bolsa con el crecimiento orgánico y la expansión como catalizadores

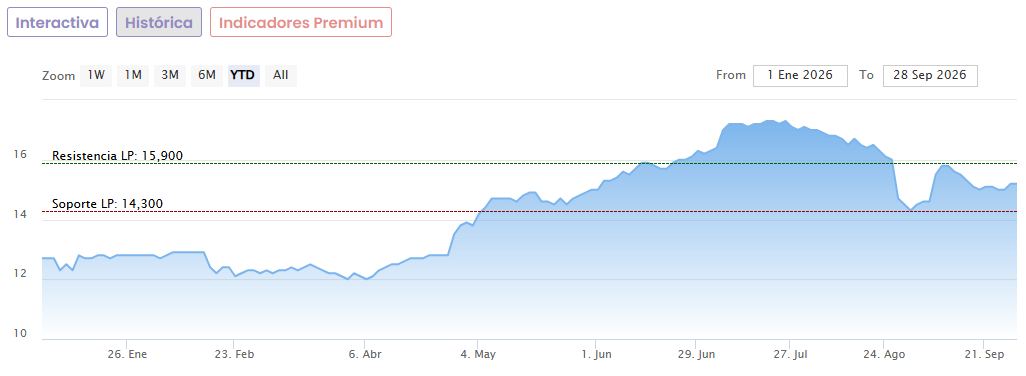
El valor acumula una revalorización del 19,69% en lo que va de año, y su máximo se alcanzó en julio, con un precio de 17,3 euros.

29-09-2026, 12:30:00

Francisco Javier López-Cuervo . Redacción de Estrategias de Inversion

Las acciones de Alquiber Quality , compañía de renting** flexible de vehículos** cotizada en el BME Growth , acumulan una revalorización del 20,63% desde el mes de enero, alcanzando su máximo en julio, con un precio de 17,3 euros.

Con este punto de partida, la compañía enfrenta una nueva etapa bajo la presidencia de Marianela Acebes . La presidenta habla de madurez operativa y de una hoja de ruta clara: crecer de forma rentable, con disciplina financiera y generando valor sostenible para el accionista. El renting flexible, que ya supone más del 80% de los ingresos, gana peso en energía, telecomunicaciones, infraestructuras y logística, sectores con una demanda estructural que, según Acebes, sigue creciendo a doble dígito en el uso de flota flexible.

María Mira , analista de Estrategias de Inversión de MFIA, destaca un ROE superior al 15% y un BPA estimado de 2,02 euros para 2026. El mercado paga un PER de 7,53, con un PEG de 0,23 euros por acción y un EV/EBITDA de 3,8 veces. Además, sitúa el PER objetivo en 15 y el precio objetivo en 30,3 euros por acción , lo que supone un potencial del 99,34% .

La ventaja competitiva, explica, está en la especialización y no en el precio. Alquiber integra carrozado, mantenimiento y disponibilidad en un mismo modelo y cuenta con talleres propios, lo que le permite ofrecer vehículos personalizados a un costo competitivo. Esa personalización aporta una prima de valor, refuerza la fidelización y alarga la duración de los contratos.

Sigue en directo la cotización de Alquiber Quality

Esa capacidad industrial se ha apoyado en un mayor esfuerzo inversor. La inversión se ha destinado sobre todo a ampliar, rejuvenecer y descarbonizar la flota. Según Juan José Rodríguez Juste , director de Relaciones con Inversores y Financiación Corporativa, se esperan retornos alineados con los históricos de la compañía, y una flota más moderna que reduzca costos operativos y mejore el valor de reventa.

Al mismo tiempo, el balance se ha reforzado. El ratio de deuda financiera neta sobre EBITDA mejoró hasta 2,47 veces, y el objetivo a medio plazo es acercarlo a 2,3 veces sin renunciar al crecimiento orgánico.

Para 2026, Rodríguez Juste identifica varios motores de crecimiento: el desarrollo orgánico con clientes recurrentes, la captación de nuevos contratos corporativos, la expansión en zonas geográficas nacionales e internacionales con demanda creciente y el aumento del ingreso medio por contrato gracias a una flota más especializada. La ampliación de la flota será selectiva y solo cuando la demanda y la rentabilidad lo justifiquen. A su juicio, la cotización aún no refleja plenamente el valor de la compañía, dada la recurrencia de sus ingresos, su generación de caja y las barreras de entrada de su segmento.

El buen tono bursátil llega tras un 2025 en el que la empresa aceleró en todas las líneas. Los ingresos crecieron un 13,7% hasta los 164 millones de euros, el EBITDA subió un 17% hasta los 95,6 millones y el beneficio neto se situó en 8 millones, un 32% más que un año antes.

Menudo run lleva. Horos la incorporo hace poco en cartera.

Yo a esta llegué tarde.

1 me gusta

Los múltiplos d valoración los sigo viendo interesante para el crecimiento esperado.

Publican resultados en breve, el 21 de este mes.

corporate.alquiber.es/events/

1 me gusta

Acaban de publicar, buenos resultados, crecen a buen ritmo

Alquiber gana 4,17 millones de euros en el primer semestre, un 27% más
El EBITDA aumenta un 11,1%, hasta situarse en 49,9 millones de euros, mientras que su cifra de negocio crece más de un 12%.

Alquiber Quality ha presentado sus resultados correspondientes al primer semestre del año, con un beneficio neto de 4,17 millones de euros, frente a los 3,28 millones registrados en el mismo periodo del ejercicio anterior (+27,1%).

Por su parte, el EBITDA se elevó un 11,1% hasta 49,9 millones de euros, mientras que su margen EBITDA se situó en el 56,65% vs el 57,40% del mismo periodo del ejercicio anterior.

La cifra de negocio alcanzó los 88,1 millones de euros, frente a 78,2 millones de euros en el mismo periodo de 2025, lo que supone un incremento del 12,6%.

La deuda financiera neta se redujo hasta los 238,5 millones de euros, frente a los 242,9 millones del ejercicio anterior, lo que representa un descenso del 1,8%. Esta evolución adquiere especial relevancia en un contexto de crecimiento de la actividad y ampliación de la flota, y evidencia la capacidad de Alquiber para financiar su expansión sin aumentar el apalancamiento.

La veo muy barata, espero que el mercado reaccione.

Los principales ratios financieros y múltiplos de valoración de Alquiber Quality, S.A. (BME:ALQ) reflejan su situación actual tras los últimos resultados del primer semestre (1S26): [1, 2]

Múltiplos de valoración (Mercado)

  • Ratio PER (P/E): En torno a 13,13x (últimos 12 meses / TTM), mostrando una valoración moderada para su sector.

  • Ratio Precio / Ventas (P/S): Alrededor de 0,49x, cotizando por debajo de la mitad de sus ingresos anuales.

  • Valor de Empresa / EBITDA (EV/EBITDA): Cerca de 3,34x, un múltiplo bajo condicionado por la estructura de flota y su carga de deuda asociada. [1]

Rentabilidad y márgenes

  • Rentabilidad financiera (ROE): Sitúa su Return on Equity en el 15%.

  • Margen bruto (TTM): Alcanza aproximadamente el 92,41%, característico del modelo de negocio de alquiler flexible de vehículos.

  • Crecimiento de ingresos y beneficios: Los ingresos han crecido a un ritmo medio anual del 19,6%, mientras que el beneficio neto lo ha hecho a un 10,2% anual (con un crecimiento del beneficio neto del +27,1% interanual en el 1S26, alcanzando los 4,2 M€

Yo he entrado , espero que sigan creciendo.

Aquí está la información completa de sus resultados

Yo la sigo viendo barata, mira crecimiento y múltiplos, he entrado ahora.

Alquiber: “No descartamos dar el salto al Mercado Continuo en el futuro”

La compañía española, referente en el sector del renting flexible de vehículos industriales, ha casi triplicado su beneficio neto desde 2018, alcanzando los 8 millones de euros en 2023. Hablamos con José Ramón Calvo, Director General de Alquiber, sobre las estrategias clave que han impulsado este crecimiento, la expansión de sus delegaciones y sus planes futuros, incluyendo la posible incursión en el mercado continuo.

Entrevista completa aquí:

https://www.estrategiasdeinversion.com/analisis/bolsa-y-mercados/el-experto-opina/alquiber-no-descartamos-dar-el-salto-al-mercado-n-736149

Vídeo completo aquí:

https://www.youtube.com/watch?v=u5by3J5nprI

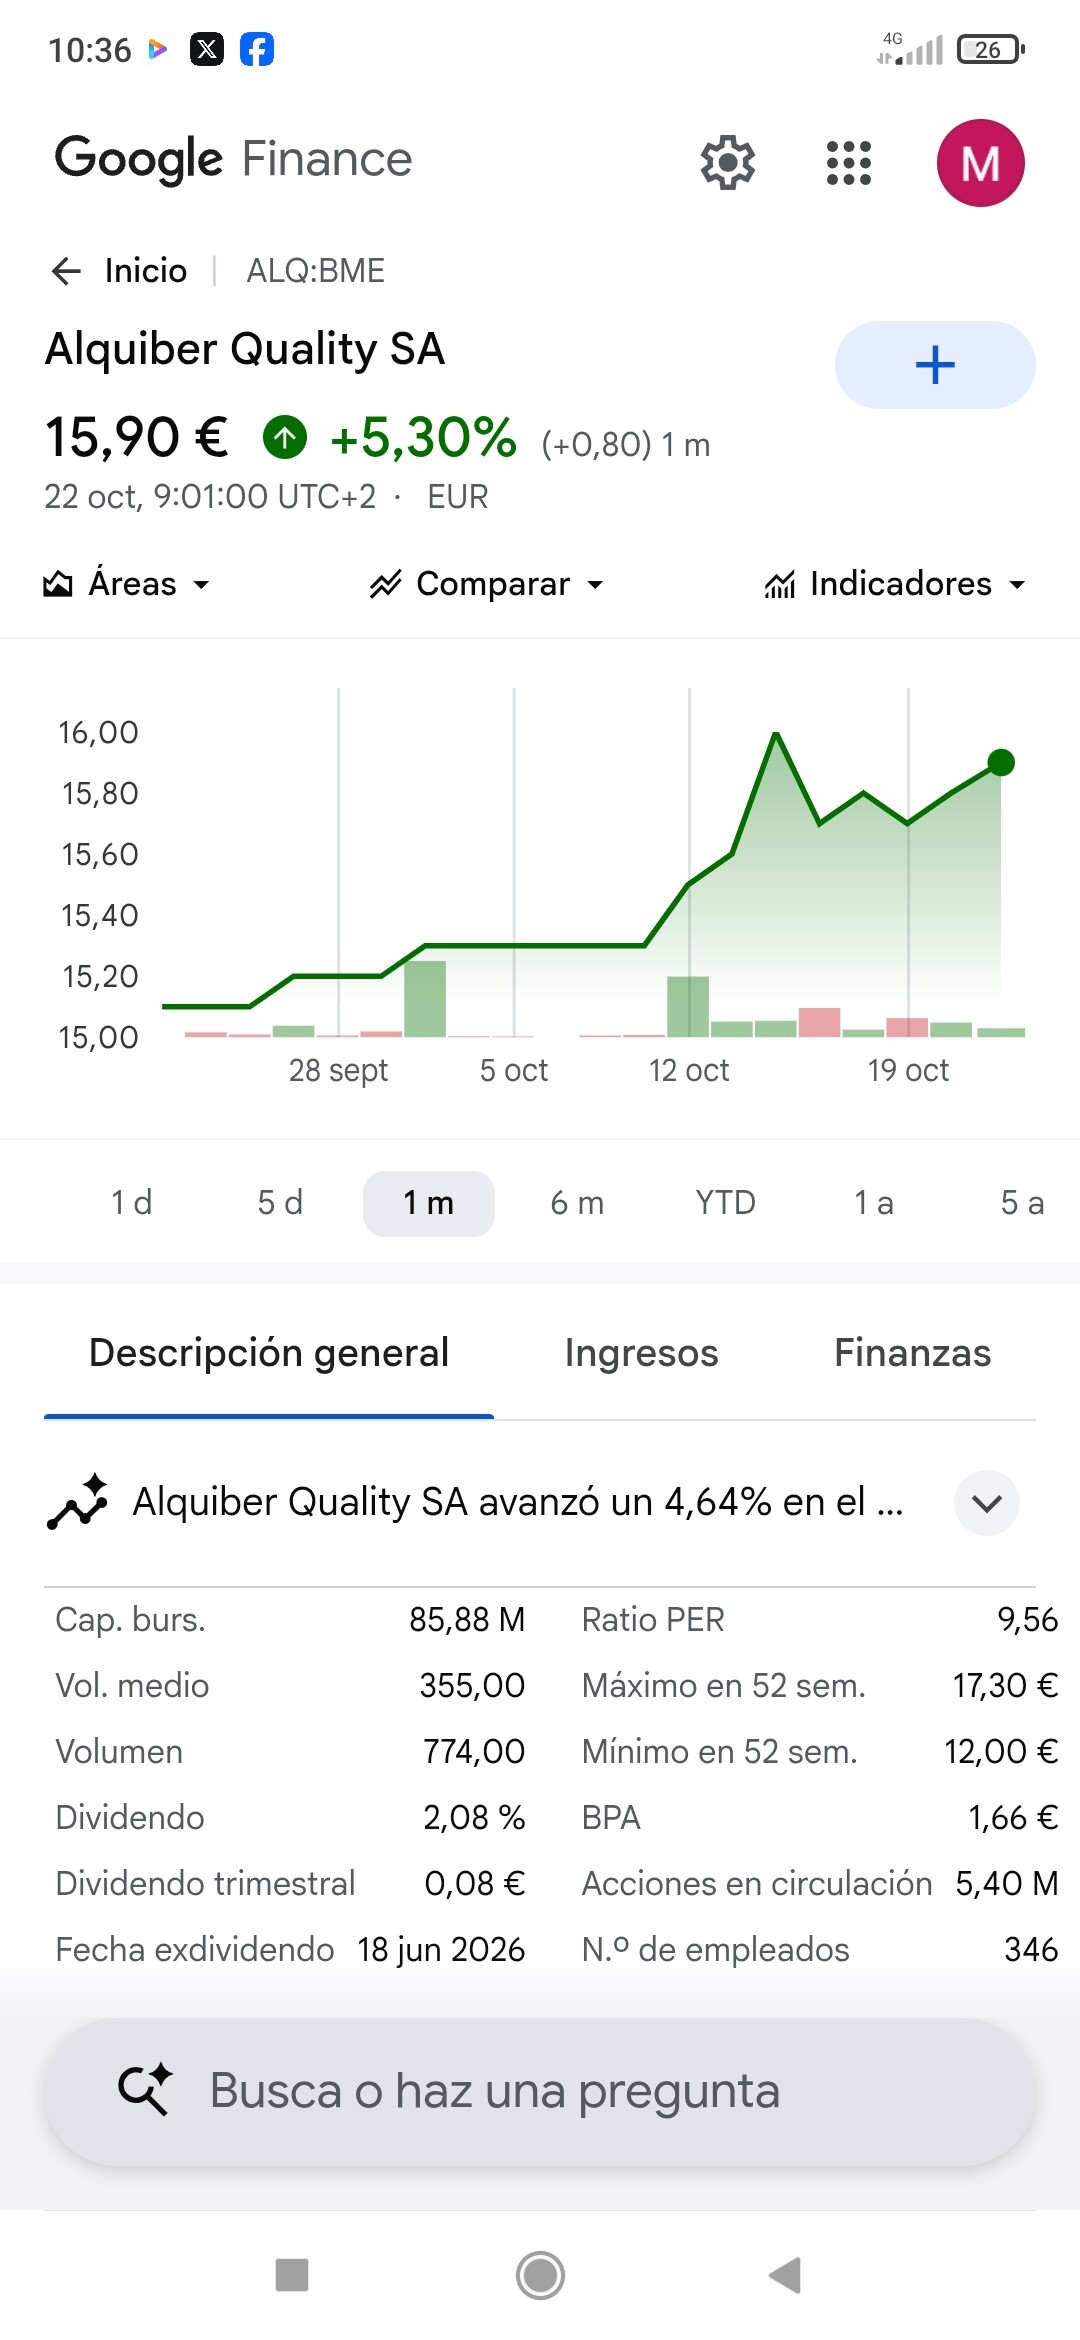
El mercado está miope, según el consenso de los analistas y los múltiplos de valoración actuales, las acciones de Alquiber (BME: ALQ) muestran signos de estar infravaloradas en bolsa. A pesar de haber tenido un rendimiento fuerte recientemente, los ratios financieros reflejan que la cotización actual (entorno a los 16,00 EUR) no recoge plenamente el crecimiento y la capacidad de generación de caja de la compañía. [1, 2, 3, 4, 5]


Análisis de los Ratios Clave de Valoración

  • Ratio P/E (PER): 9,6x - 10,2x. La empresa cotiza significativamente por debajo del promedio de su sector (que ronda el 16,5x). Un PER de un solo dígito para una empresa que crece a doble dígito sugiere un claro descuento. [1, 2, 3]

  • EV/EBITDA: ~3,34x. Es un múltiplo sumamente bajo comparado con otros sectores industriales y de servicios de renting. [1]

  • Precio / Ventas (P/S): 0,49x. Significa que la empresa cotiza en bolsa a menos de la mitad de los ingresos que es capaz de generar en un año

Ojo, que no todo son los ratios financieros en una acción…

Llevan creciendo más de un 20% en los últimos años y la deuda está controlada, además empiezan con expansión Internacional.

El renting flexible en España

continúa experimentando un crecimiento sólido impulsado por la necesidad de adaptar las flotas a la actividad económica y laboral

. En este mercado, Alquiber se consolida como la compañía líder en el nicho de renting flexible de vehículos industriales y comerciales. Para conocer más sobre sus servicios, visita Alquiber. [1, 2]

Alquiber:
“Seguimos analizando oportunidades internacionales bajo criterios de rentabilidad y generación de valor para el accionista”
En este especial de Joyas de BME Growth, Marianela Acebes, de Alquiber, explica las claves del crecimiento de la compañía, sus ventajas competitivas en el negocio del renting flexible y su estrategia para seguir ganando terreno en el mercado. Con más de 40 años de trayectoria, la empresa afronta una nueva etapa marcada por la expansión internacional, la ampliación de su flota y la captación de nuevos clientes, con Italia como primer paso de su crecimiento fuera de España.

https://www.estrategiasdeinversion.com/amp/alquiber-seguimos-analizando-oportunidades-internacionales-n-962127

Horos ha aumentado al 3% de su portfolio en el iberico.

Alquiber da marca propia a su renting de vehículos para la cadena de frío
La compañía gestionará la nueva marca Isofleet en sus 25 delegaciones españolas. Tambien ha inaugurado una sede en Cerdeña.

La compañía española de renting de vehículos Alquiber ha presentado la marca Isofleet, su nueva línea de negocio que ofrecerá renting flexible de vehículos frigoríficos e isotermos, según ha informado la empresa.

Alquiber ha explicado que Isofleet dispondrá de especialistas en logística del frío que «ayudarán a cada cliente a elegir y configurar el vehículo frigorífico o isotermo».

Las 25 delegaciones de Alquiber en España comercializan ya Isofleet, ha destacado Alquiber, que ha afirmado que preve que Isofleet «sea la referencia nacional del renting flexible de vehículos con control de temperatura a precios competitivos».

Trebujena, te mande un mp.

Las acciones de Alquiber Quality (ticker ALQ en BME Growth) muestran una fuerte tendencia alcista y una calificación técnica de compra fuerte en el corto y medio plazo. [1, 2]

Indicadores Técnicos Clave

  • Calificación general: Compra fuerte (tanto en análisis diario, semanal como mensual). [1, 2]

  • Fuerza de mercado: Alquiber ha escalado recientemente a una categoría de fuerza “muy fuerte” dentro de los indicadores de mercado. [1]

  • Medias móviles: La media móvil simple de 25 sesiones (SMA25) y las medias exponenciales (como EMA20 y EMA50) reflejan una clara estructura alcista. [1, 2]

  • Señales: El análisis diario muestra múltiples señales de compra frente a cero señales de venta en sus osciladores y parámetros principales. [1]

Niveles y Evolución de Cotización

  • Cotización actual: Alrededor de los 16,10 € por acción. [1]

  • Tendencia temporal:

    • Variación semanal: ~+1,26%

    • Variación mensual: ~+5,92%

    • Variación interanual: ~+28,8% [1]